任意団体の課税とは?インボイス対応から法人化まで税金の仕組みを解説
法人や各種団体にはさまざまな形態があります。その中でよく耳にする任意団体は、サークルや同好会から事務局を持つ大きな組織まで、幅広い活動形態をとっています。 2023年10月からはインボイス制度(適格請求書等保存方式)が導入され、任意団体の消費税への対応が新たな課題となっています。また、公益法人制度改革により、一般社団法人
・一般財団法人への移行も検討される機会が増えています。 ここでは任意団体の課税の仕組みと、インボイス制度への対応、法人化した場合の税務について詳しく解説します。
1. 任意団体とはどんなもの?
任意団体の定義とは
任意団体とは、「任意」で活動する団体のことです。法律上の法人格を持たず、「権利能力なき社団」と呼ばれることもあります。サークルや自治会のような小規模なものから、事務局を設けて会費
・寄付を集め、従業員を雇用するほどの大きな組織まで、様々な形態があります。 任意団体の設立はシンプルですが、活動規模が大きくなるにつれて法人格がないことによる制約(銀行口座が代表者個人名義になる・契約が代表者個人として結ばれる等)が課題となってきます。
【任意団体のメリット】
・許可・認可などが不要で、すぐに設立できる
・誰でも始めることができる
・団体名を名乗って活動することが可能
【任意団体のデメリット】
・法人に比べて社会的信用が低い
・銀行口座の開設が代表者個人名義になりやすい
・代表者が変わるたびに各種契約・口座の変更手続きが必要になる
・法人番号がないため、インボイス登録の際に独自の手続きが必要になる
任意団体とNPO法人の違い
任意団体と混同されやすいのがNPO法人(特定非営利活動法人)です。NPO法人はNPO法に基づいて都道府県または内閣府の認証を受けて設立された法人格を持つ団体で、法人番号も付与されます。
【NPO法人のメリット】
・社会的信用が高い
・銀行口座を法人名義で開設できる
・設立費用が安い(資本金不要)
・法人番号でのインボイス登録が可能
【NPO法人のデメリット】
・利益の分配が不可(非営利原則)
・都道府県または内閣府の認証が必要
・設立まで3〜6ヶ月程度かかる
・毎年の事業報告書の提出が必要
NPO法人が普通の法人と大きく異なる点は、利益が出ても出資者などに分配できないことです。「非営利」とは利益を上げることができないという意味ではなく、利益を分配できないことを意味しています。
2. 任意団体にも税金がかかる
任意団体の税法上の取り扱い
任意団体は法人格を持ちませんが、税法上は「人格のない社団等」として法人と同様に扱われます(法人税法第2条第8号)。人格のない社団等として認定されるためには、一般的に以下の要件を満たしている必要があります。
・代表者または管理人の定めがある
・多数決の原則がある
・構成員が変わっても団体が存続する
・代表の方法、総会の運営、財産の管理など団体としての主要な点が確立されている これらの要件を満たす任意団体は、税法上「人格のない社団等」として法人と同様の課税関係になります。
任意団体でかかる税金とは
任意団体(人格のない社団等)に課される主な税金は以下の3つです。
①法人税
任意団体は、法人税法に定められた収益事業(34業種)を営んでいる場合に限り、法人税が課税されます。収益事業とは、物品販売業
・不動産貸付業・請負業・出版業・金融業・保険業など34種類の事業を指し、これらを継続して事業場を設けて行う場合が対象です。 会費・寄付金を集めてイベントを開催するだけの活動は、一般的に収益事業に該当しないため法人税はかかりません。ただし、物販や不動産賃貸など34業種に該当する活動を行っている場合は課税対象となります。
②消費税
消費税についても法人と同様に取り扱われます。前々年(基準期間)の課税売上高が1,000万円を超える場合、消費税の課税事業者となり、消費税の申告
・納付が必要です。1,000万円以下であれば原則として免税事業者のままでいられますが、2023年10月に始まったインボイス制度(次節で解説)への対応が新たな課題となっています。
③所得税の源泉徴収
任意団体が従業員やアルバイトに給与を支払う場合、源泉徴収義務が生じます。給与額に応じた所得税を徴収し、原則翌月10日までに税務署へ納付する必要があります。毎月の手続きが大変な場合は「源泉所得税の納期の特例」を申請することで、年2回(1月
・7月)の納付にまとめることができます。
任意団体とインボイス制度
2023年10月1日にインボイス制度(適格請求書等保存方式)が導入されました。任意団体にとっても無視できない制度変更です。 インボイス制度では、適格請求書発行事業者(インボイス登録事業者)が発行する請求書でないと、取引先が仕入税額控除を受けられなくなります。任意団体が業務委託や物品販売などで取引先に請求書を発行している場合、インボイス登録をしていないと取引先が消費税の仕入税額控除を受けられなくなるため、継続的な取引において不利になる可能性があります。 任意団体(人格のない社団等)は、適格請求書発行事業者として登録が可能です。ただし、一般の法人と異なり法人番号を持たないため、登録番号は「T+13桁」の独自番号が付与されます。登録すると団体の名称
・登録番号が国税庁のインボイス公表サイトで公開されます。 なお、代表者が交代した場合は各種届出・変更手続きが必要になる点は任意団体ならではの課題です。こうした管理の煩雑さを解消するためにも、
インボイス対応をきっかけに法人化を検討する任意団体が増えています。
3. 任意団体の法人化と税金の関係
任意団体の法人化とは
任意団体が活動規模を拡大し、社会的信用や安定的な運営が必要になってきた場合、法人化を検討する段階が訪れます。近年はインボイス制度への対応も、法人化を後押しする要因の一つです。 任意団体が法人化を選択する場合、一般的には以下の形態が選択肢となります。
・
一般社団法人:一定の目的で社員が集まり設立する法人。非営利型にすれば収益事業のみ課税
・
一般財団法人:特定の個人や法人から拠出された財産で設立する法人
・
NPO法人:認証が必要だが設立費用が安く、公益性のある活動に向いている
・
株式会社
・合同会社
:営利を目的とし、利益の分配が可能。事業性の高い団体に適している 法人化のメリットは社会的信用の向上だけではありません。銀行口座を法人名義で開設でき、法人番号でのインボイス登録が可能になり、代表者が交代しても円滑に引き継ぎができます。組織の継続性が高まる点も大きな利点です。 一方で、法人化すると法人税の申告
・決算業務・登記の維持など、行政的な手続きが増えるというデメリットもあります。法人化に向いているかどうかは団体の規模・活動内容・将来の方向性によって異なります。
任意団体の法人化により、かかる税金とは
任意団体が一般社団法人
・一般財団法人に法人化した場合、さらに「非営利型法人」と「非営利型以外の法人」に分かれ、課税関係が異なります。
非営利型法人とは、次のいずれかの要件を満たした法人です。 ①剰余金の分配を行わないことを定款に定めているなど、4つの要件を満たした「非営利性が徹底された法人」 ②会員に共通する利益を図る活動を目的とするなど、7つの要件を満たした「共益的活動を目的とする法人」
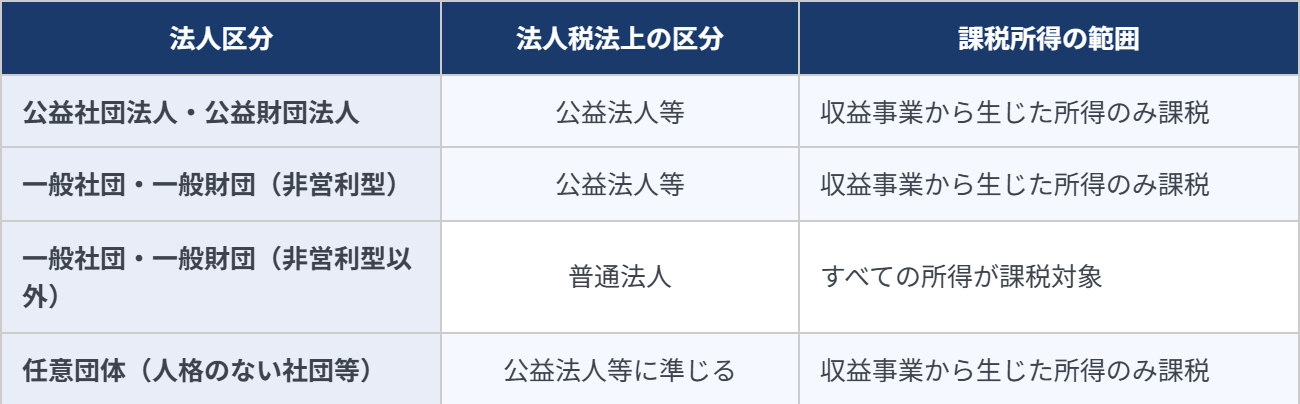
非営利型の一般社団法人
・一般財団法人は、任意団体と同じく
収益事業にのみ課税されます。一方、非営利型以外(普通法人扱い)となると、すべての所得が課税対象となるため税負担が大きくなります。 法人化の際は定款の内容や運営方法によって課税区分が変わるため、設立前に税理士に相談することが重要です。
まとめ
今回は任意団体の課税の仕組みについて解説しました。ポイントをまとめると次のとおりです。
・任意団体は法人格を持たないが、要件を満たす場合は税法上「人格のない社団等」として法人と同様に課税される
・収益事業(34業種)を営む場合は法人税が課税され、課税売上高によっては消費税の申告も必要
・2023年10月開始のインボイス制度では、任意団体もT+13桁の番号で登録可能だが、法人番号がないことによる手続きの煩雑さがある
・法人化する場合、「非営利型」か「非営利型以外」かで課税範囲が大きく変わる 任意団体の税務は、活動内容や規模によって判断が複雑です。特に
「収益事業に該当するか」「インボイスへの対応をどうするか」「法人化した方がよいか」といった判断は、税理士に相談することで最適な選択肢を見つけることができます。
会計事務所に約14年、会計ソフトメーカーに約4年勤務。個人事業主から法人まで多くのお客さまに接することで得た知見をもとに、記事を読んでくださる方が抱えておられるお困りごとや知っておくべき知識について、なるべく平易な表現でお伝えします。
新着記事
人気記事ランキング
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説