【二次相続 前編】二次相続を見据えた申告で大事なのは 節税の前に家族の納得
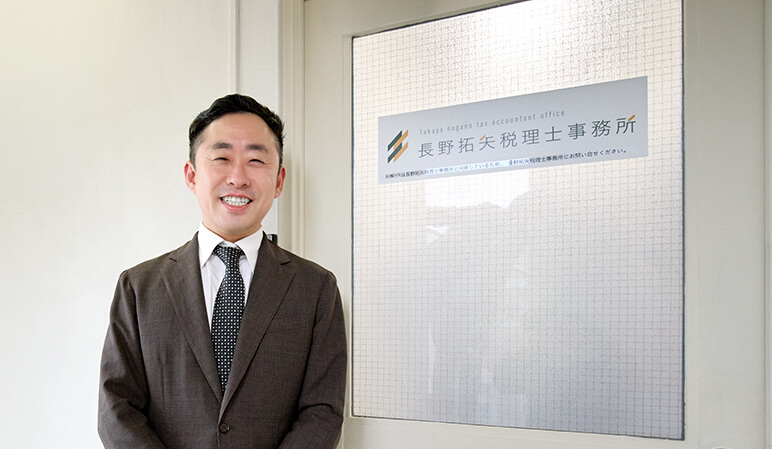
長野拓矢税理士事務所 所長 長野拓矢氏両親のうちのどちらかが亡くなった「一次相続」の相続税申告の際には、残った親が亡くなる「二次相続」の納税まで考える必要がある、といわれる。ただ、前職の大手税理士法人勤務時代から「相続に強い税理士」として多くの案件をこなしてきた長野拓矢氏(長野拓矢税理士事務所所長、税理士)は、「節税も大事ですが、より重要なのは残された配偶者の方の生活、家族の想いです」と語る。今回は、二次相続を見据えた申告、相続対策のポイントを中心に話をうかがった。
記事では、「前編」で二次相続の注意点について、「後編」で揉めないための相続対策などを聞いた。
「情報過多」で混乱するケースも
――事務所の概要から教えてください。
長野 独立して、さいたま市に事務所を開いて5年目になります。売上としては、法人、個人のお客さまの顧問業務と相続案件がほぼ半々という感じです。
相続に関しては、税理士法人に勤務していたときから力を入れて取り組んできました。事務所は現在、私のほかにスタッフが5名という規模ですけど、相続への対応は年に40~50件ほどになっています。普通の税理士事務所に比べると、かなり多いのではないでしょうか。
――相続の相談自体、増えているのですか?
長野 最近はネットで検索してお問い合わせをいただくケースも多くなりました。相続で悩んだり困ったりしているのだけれど、どこに相談したらいいのかわからない方がたくさんいらっしゃると実感しています。
実際にお話ししてみると、みなさん相続税に関する知識はけっこうお持ちだというのも、最近の傾向です。親の相続が気になって、ちょうどリタイアして時間ができたので、いろいろ調べたりYouTubeを見たり。
もちろん、税の知識を持つのはいいことです。ところが情報が増えすぎると、逆に混乱してしまうこともあるんですね。そんなふうにして、「迷子」になっている方も増えているように思います。
――“頭でっかち”になりがちなのは、どうしてでしょう?
長野 やはりみなさん、「損はしたくない」という心理が強く働くわけです。極力税金を払いたくない、と。
ただ、お客さまに申し上げるのは、「節税のウルトラCはありません」ということです。例えば、サラリーマンのような給与所得者だったら、生命保険に入ったり、iDeCo(確定拠出年金)に加入したりだとかの節税法があるでしょう。相続も同じで、やはり保険の加入とか不動産の購入とか、あるいは生前贈与とかの方法を組み合わせていくことが基本になります。
――節税は結局そういうオーソドックスなやり方に限られる、ということは理解しておく必要がありますね。
長野 できればお金をかけずに自分で申告できないか、と考える方も少なくないと思います。でも相続税が発生するということは、それなりの遺産額になりますから、ご自身で申告するのは簡単ではありません。自宅などの不動産があれば、きちんとした評価が必要ですから、なおさらです。
シミュレーションサイトなどを使って、おおよその納税額は計算できたものの、申告書の作成はハードルが高かった。それで、当事務所にいらっしゃったというパターンも少なからずあります。
二次相続の必要知識
――今回は、先生の専門とされる相続の中でも、特に二次相続についてお話しいただきたいと思います。「一次相続では、二次相続のことまで考えた申告が必要だ」といわれます。
長野 そうですね。具体的には一次相続で利用できる「配偶者控除」の使い方がポイントです。
相続税の配偶者控除は、亡くなった人の配偶者が相続した財産については、「法定相続分または1億6,000万円のいずれか高いほう」まで相続税が課税されないという制度です。相続税の節税効果絶大の仕組みなのですが、“落とし穴”もあります。
一次相続では、残った配偶者と子どもが相続人となりますが、二次相続では子どもだけが相続人となります。一次相続の税負担を減らすために配偶者が多くの財産を受け継いでいると、子どもが二次相続で財産を受け継ぐときに、今度は高額な相続税が発生する可能性が高くなってしまいます。
――配偶者控除を使い過ぎると、一次と二次トータルの納税額では「損」になるかもしれない、ということですね。
長野 相続税は累進課税といって、遺産額が多くなるほど税率も上がっていきます。二次相続では、一次相続で配偶者が受け継いだ財産に、その配偶者自身の財産もプラスされることを織り込んでおかなくてはなりません。
一方、相続税には基礎控除(※)があり、被相続人(亡くなった人)の遺産額からそれを差し引いた金額が課税対象になります。控除額は法定相続人が多いほうが大きくなるのですが、二次相続では相続人が最低1人は減ることになりますから、その点も注意が必要です。遺産額が膨らみ、さらに基礎控除額も下がるとなると、想定外の納税額になるようなことも考えられるわけです。
※相続税の基礎控除額 「3,000万円+600万円×法定相続人の数」で算出する。
――「配偶者控除を使って、父の遺産をとりあえず母に相続してもらったから、相続税はかからなかった」では済まないことになるかもしれません。
長野 まさにそういう状態で、二次相続の相談にいらっしゃった方がいました。これも時々あるケースなのですが、一次相続の際に税務署に相談に行かれたんですね。そこで「配偶者控除が使えますよ」と言われて、遺産をすべて配偶者が相続する形で申告を行ったのです。
ちなみに、税務署は立場上、節税の指南をすることはありません(笑)。そのときは税金を払わないで済んだし、税理士費用もかからなかった、と喜んだのだけど、いざ二次相続になったら税額が大変なことになっていました。
節税よりも大事なこととは
――そうならないように、一次相続では次を見据えた対策を講じる必要があります。
長野 相続のセミナーなどでも、それこそYouTubeでも、そうした「セオリー」が語られます。私もケースに応じて、「多少税金を多く払うことになっても、一次相続である程度の財産を子どもさんが引き継いだほうがいいですよ」といったアドバイスは、当然します。
ただし、それはあくまでも税金の話です。二次相続のことを考える際には、すべてではありません。
――なるほど。先生のお考えを聞かせてください。
長野 重要なのは、残された配偶者、もし夫が亡くなったのなら妻には残りの人生、生活があるということです。まずはそれを最優先に検討を進めるべきではないでしょうか。
子どもが主導して話をする場合、今の「二次相続の税金リスク」についての知識があるほど、節税対策中心になりやすいんですね。お母さんが遠慮して、「お前たちに任せるよ」という雰囲気になることもけっこうあります。
でも、いろんなシミュレーションを行って、節税としては最適に近い相続になったとしても、配偶者の方が望む生活ができなかったりしたら、本末転倒と言うしかありません。
――高齢になれば、介護の問題なども出てきます。
長野 そうです。介護施設に入るにしても、さまざまな種類やグレードがありますよね。そうしたことも含めて、配偶者の方の「どんな余生を送りたいのか」という希望を聞き、「幸せに暮らすためには、どれくらいのお金が必要なのか」を明確にする。私はそこから始めるようにしています。
「一次相続でどんな遺産分割をしたらいいのか」という問いに対する答えは、家族ごとに違います。大事なのは節税対策だけでなく、今お話しした配偶者の方の生活などについてもみんなで話し合い、一致点を見つけること。家族の納得があれば、たとえ節税にとってベストではなかったとしても、それが正解だと思うのです。
「後編」では、二次相続も含めた相続対策として必要になるポイントについて、引き続きお話をうかがいます。
相続税対策・二次相続対策・生前対策など、相続分野を得意とする埼玉の税理士事務所。お客様一人ひとりの気持ちに寄り添い、残されたご家族が幸せになれるよう、手厚いサポートで最適な解決策を提案する。
URL:https://tax-nagano.com/