

30年国債が4%突破!長期金利上昇が暮らし・年金・経営に与える影響とは【2026年最新】
財務省「国債金利情報」によると、2026年5月18日時点で30年国債の利回りが4.000%、40年国債が4.006%に到達し、超長期ゾーンの金利が節目を突破しました。10年国債利回りも2.729%まで上昇しています。長期金利の上昇は住宅ローンや預金、保険、年金、企業の資金調達など、暮らしと経営の幅広い場面に影響します。本記事では長期金利上昇の現状と背景、そして個人・経営者それぞれへの影響を中立的に整理します。投資や資金運用の判断はご自身のリスク許容度・資産状況によって異なるため、必要に応じて専門家にご相談ください。
1. 長期金利はどこまで上がった?2026年5月の国債利回り
1-1. 財務省データで見る最新の国債利回り
財務省が公表する「国債金利情報」によると、2026年5月の主な国債利回り(年限別)は以下のように推移しています。
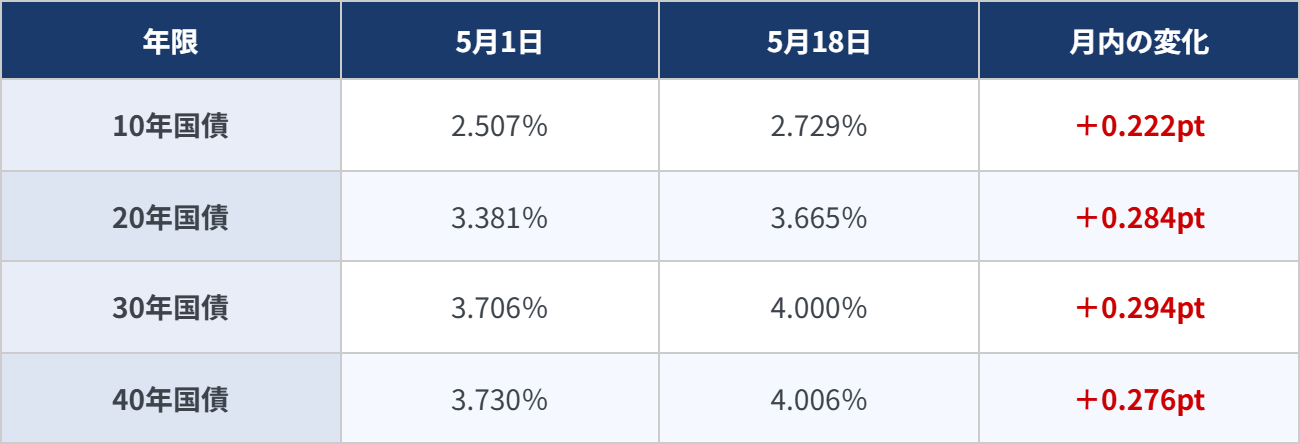
特に超長期ゾーン(20年・30年・40年)の上昇が顕著で、30年国債は5月だけで約0.3ポイント上昇し、4%の節目に到達しました。
1-2. なぜ長期金利が上がっているのか
長期金利の上昇には、主に次の要因が考えられます。
・日銀の利上げ局面:日銀は2024年3月のマイナス金利解除以降、段階的に政策金利を引き上げ、2025年12月には0.75%としました。今後の追加利上げ観測も市場に織り込まれています。
・国債の需給バランス:日銀が国債の買入れを段階的に減額しており、市場で消化すべき国債が増えることで利回りが上昇しやすくなっています。
・物価見通しの上方修正:物価上昇が続くとの見方が、長期金利の押し上げ要因となっています。
長期金利は景気・物価・国債需給など複数の要因で変動するため、今後の動きを正確に予測することは困難です。あくまで現状の整理として捉えてください。
2. 個人の暮らしへの影響
2-1. 個人向け国債(変動10年)の金利上昇
長期金利の上昇を受け、個人向け国債の利率も上昇しています。財務省によると、2026年5月募集分(発行日6月15日)の個人向け国債の初回適用利率は以下のとおりです。
・変動10年(第194回債):1.67%(前月比+0.12pt)
・固定5年(第182回債):1.89%(前月比+0.10pt)
・固定3年(第192回債):1.57%(前月比+0.06pt)
個人向け国債は元本割れがなく、最低0.05%の金利が保証される国の債券です。長らく超低金利が続いていましたが、金利上昇局面で改めて選択肢として注目されています。
たとえば変動10年(初回適用利率1.67%)を100万円分購入した場合、初回半年分の税引前利子は約8,350円(年率換算で約1万6,700円)になります。数年前の超低金利時(年0.05%程度)は100万円で年間500円程度だったことと比べると、利子の水準は大きく改善しています。
・メリット:国が発行するため安全性が高く、変動10年は半年ごとに適用利率が見直され金利上昇に追随する仕組み
・注意点:発行後1年間は原則中途換金できず、預金より流動性は低い。固定型(3年・5年)は将来金利が上がっても利率は変わらないため、金利上昇局面では変動型と固定型の特性を理解して選ぶ必要があります
2-2. 貯蓄性保険・予定利率への影響
長期金利は、生命保険会社が保険料を設定する際の「予定利率」にも影響します。一般に金利が上昇すると、貯蓄性保険(一時払い終身保険・個人年金保険など)の予定利率が見直される動きが出やすくなります。
ただし、保険商品の見直しは各保険会社の判断によるため、すべての商品が即座に有利になるわけではありません。保険の加入・見直しは、保障内容・手数料・解約返戻金などを総合的に確認することが大切です。
2-3. 住宅ローン固定金利への波及
住宅ローンの固定金利は、10年国債利回りなど長期金利に連動します。長期金利の上昇は、フラット35など長期固定型住宅ローンの基準金利の引き上げに直接つながります。住宅ローンの金利動向や対策については、以下の関連記事もあわせてご覧ください。
3. 年金・退職金運用への影響
3-1. 債券運用の妙味が見直される局面
超低金利時代には、債券の利回りが低く、資産運用の主役は株式や投資信託に偏りがちでした。しかし金利上昇局面では、債券(国債・社債)の利回りが改善し、安定的な運用先としての魅力が見直されつつあります。
退職金などまとまった資金の運用先を検討する際、個人向け国債や債券を選択肢に加える方も増えています。ただし、固定金利型の債券は購入後に金利がさらに上昇すると、相対的に不利になる可能性もあります。
3-2. iDeCo・企業年金の運用環境の変化
iDeCo(個人型確定拠出年金)や企業年金では、運用商品に債券型のファンドが含まれていることがあります。金利上昇局面では、既存の債券価格は下落する一方、新たに購入する債券の利回りは上がるという両面があります。
・注意点:金利上昇局面では債券価格が下落するため、保有している債券型ファンドの基準価額が一時的に下がることがあります。長期運用の視点でリスク配分を見直すことが大切です。
ご自身の年金資産の配分は、年齢・運用方針・リスク許容度に応じて判断しましょう。判断に迷う場合は専門家への相談も有効です。
4. 経営者・個人事業主への影響
4-1. 社債・借入コストの上昇
長期金利の上昇は、企業の資金調達コストにも影響します。社債を発行して資金を調達する場合、長期金利の上昇分だけ発行コスト(利率)が高くなります。また、金融機関からの長期借入の金利も上昇傾向にあります。
設備投資や長期の資金計画を立てる際は、金利上昇を前提としたシミュレーションをしておくと安心です。
4-2. 余剰資金運用の選択肢
金利上昇局面では、企業の余剰資金の運用先として、定期預金や債券の利回りが改善しています。これまで「預けても増えない」とされてきた余剰資金を、安全性を重視しつつ運用する選択肢が広がっています。
・メリット:定期預金・国債など安全性の高い運用先の利回りが改善
・注意点:運用に資金を回すと手元流動性が下がるため、運転資金・納税資金は確保しておく必要があります。法人の余剰資金運用は税務上の取り扱いも含めて検討しましょう。
法人の資金運用や資金繰りについては、税理士に相談しながら、事業の状況に合った方法を選ぶことをおすすめします。
5. まとめ
2026年5月、30年国債利回りが4%を突破し、長期金利の上昇局面が鮮明になっています。長期金利の上昇は、住宅ローンや借入コストの増加という負担面がある一方で、預金・個人向け国債・債券運用の利回り改善という側面もあります。
・長期金利上昇で個人向け国債(変動10年1.67%)など安全性の高い運用先の魅力が見直されている
・住宅ローン固定金利・社債・長期借入のコストは上昇傾向
・年金・退職金運用は、債券価格の下落と新規利回りの上昇という両面を踏まえてリスク配分を検討
・経営者は金利上昇を前提に資金計画・余剰資金運用を見直す
金利のある世界では、借入・運用の双方で見直しのポイントが生まれます。最適な対応はご自身の家計・事業の状況によって異なるため、税理士・ファイナンシャル・プランナーなどの専門家に相談しながら、納得できる形で進めることをおすすめします。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事













人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
平均給与は1.9%増、源泉徴収された所得税は17%増。なぜ?今年の年末調整で起きることも税理士に聞いた
-
プルデンシャル生命に業務停止命令、解約したら税金は?ドル建て保険は円安だけで課税も、税理士の見解は
-
アジア大会の報奨金、五輪と違って税金がかかる?ぷよぷよ11歳金メダリスト「報奨金なしの見通し」から税理士が解説
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説

