

iDeCo(個人型確定拠出年金)掛金上限が最大2.7倍に!増額は10月30日必着の事前受付から──2026年12月施行の改正ポイント

2026年12月1日の法改正施行(2027年1月の掛金引落分から適用)により、iDeCo(個人型確定拠出年金)の拠出限度額が大幅に引き上げられます。特に企業年金のない会社員の上限は月2.3万円から月6.2万円へ、約2.7倍に拡大。個人事業主・フリーランスも月7.5万円に引き上げられます。
さらに、加入可能年齢の上限も現行の「65歳未満」から「70歳未満」へ拡大されます。老後に向けた資産形成の窓口が大きく広がる今回の改正について、経営者・個人事業主が押さえておくべきポイントをまとめました。
参照:iDeCo拠出限度額の引き上げ(2025年改正法)|厚生労働省
1. 2027年1月から何が変わる?改正のポイント
今回の改正は「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律」に基づくもので、2025年6月13日に成立しました。主な改正事項と施行時期は次のとおりです。
①拠出限度額の引き上げ(2026年12月1日施行・2027年1月掛金引落分から適用)iDeCoの月々の掛金上限額が全加入者タイプで引き上げられます。特に第2号加入者(会社員・役員)の引き上げ幅が大きく、企業年金の有無を問わず月6.2万円を上限とする枠組みに統一されます。
②加入年齢の引き上げ(2026年12月1日施行)現在「国民年金被保険者かつ65歳未満」が加入要件ですが、改正後は60歳以上70歳未満の方も一定の要件を満たせばiDeCoへの加入・継続拠出が可能になります。
③マッチング拠出の制限撤廃(2026年4月1日施行・先行実施済み)企業型DCのマッチング拠出では、これまで「加入者掛金 ≦ 事業主掛金」という制限がありましたが、この上限が廃止されました。2026年4月時点で既に施行済みです。
2. 加入者タイプ別|iDeCo掛金の新上限額
加入者の種別によって上限額が異なります。自分がどのタイプに該当するかを確認してください。
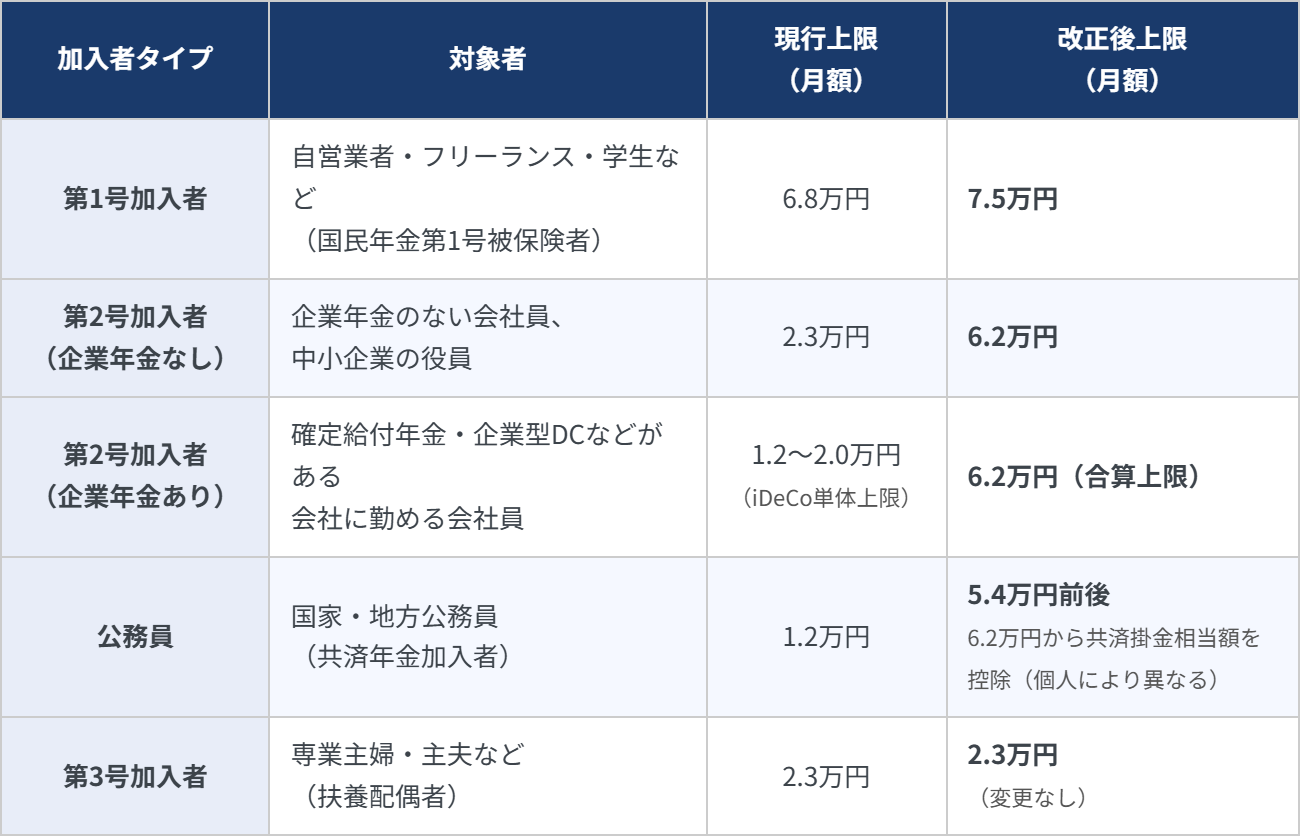
第2号加入者(企業年金なし)の場合、現行の月2.3万円から月6.2万円へと一気に約2.7倍に拡大します。年間換算では最大27.6万円から74.4万円と、年間の積立可能額が46.8万円増加します。
3. 個人事業主・フリーランスへの影響
自営業者やフリーランスは「第1号加入者」に分類されます。現行でも月6.8万円(年81.6万円)と比較的高い上限が設定されており、今回の改正でさらに月7.5万円(年90万円)に引き上げられます。
◆現状でも節税効果は大きい
第1号加入者のiDeCoの特徴は、国民年金基金と合算で上限が設定されている点です。現行の上限6.8万円は「iDeCo+国民年金基金の掛金合計」として計算されます。国民年金基金に加入していない場合は、iDeCoで月6.8万円(改正後は7.5万円)まで全額拠出できます。
◆iDeCoの掛金は全額「小規模企業共済等掛金控除」の対象
自営業者がiDeCoに拠出した掛金は、全額が小規模企業共済等掛金控除として所得控除の対象です。課税所得に応じた所得税率・住民税率で節税効果が生まれます。
たとえば、課税所得300万円(所得税率10%、住民税率10%)の個人事業主が月7.5万円を拠出した場合の年間節税額は、7.5万円 × 12ヶ月 × 20%(所得税+住民税)=18万円となります(概算。復興特別所得税・各種控除の状況による)。
◆注意:確定申告で控除申告が必要
個人事業主・フリーランスは年末調整がないため、iDeCoの節税メリットを受けるには毎年の確定申告で小規模企業共済等掛金控除を申告する必要があります。iDeCo運営機関から送付される「掛金払込証明書」を確定申告書に添付・入力してください。
4. 会社員・中小企業の役員への影響
「企業年金がない会社に勤める会社員」や「中小企業の役員」は今回の改正で最も恩恵を受けるカテゴリです。月2.3万円から月6.2万円へ、約2.7倍に上限が拡大します。
◆中小企業に企業年金がない場合が多い
厚生労働省の調査によると、企業年金の実施企業は規模が大きいほど高く、中小企業では企業年金を設けていないケースが多数を占めます。「企業年金なし」の会社に勤める従業員・役員は今回の拡充が直接適用されます。
◆会社員・役員の掛金は年末調整で控除可能
会社員・役員がiDeCoに加入した場合、掛金は小規模企業共済等掛金控除として年末調整で処理できます(別途申告書を会社に提出)。確定申告不要で節税できるのが利点です。
◆企業型DCとの選択・併用について
企業型DC(確定拠出年金)がある会社では、iDeCoとの併用または企業型DCのみ利用する選択になります。改正後は「企業型DC掛金+iDeCo掛金の合算上限が月6.2万円」に統一されます(企業型DCのみ加入の場合の上限は月5.5万円のまま)。勤務先のDC制度の内容を確認したうえで、iDeCoへの追加拠出が可能かどうか判断してください。
5. iDeCoの加入年齢が「70歳未満」に引き上げ
現行制度では、iDeCoに加入するには「国民年金の被保険者(原則65歳未満)であること」が要件の一つです。60歳以降も国民年金に任意加入している方は最長65歳まで拠出できましたが、2026年12月1日以降はこの年齢要件が緩和されます。
◆改正後の加入要件(2026年12月1日〜)
改正後は、国民年金被保険者以外でも「60歳以上70歳未満」の方が次のいずれかに該当する場合、iDeCoへの加入・継続拠出が認められます。
(1)iDeCo加入者として継続拠出したい方 (2)iDeCoの運用指図者として継続したい方 (3)企業年金からiDeCoへ資産を移換する方
なお、上記に加えて「老齢基礎年金やiDeCoの老齢給付金をすでに受給していないこと」「マッチング拠出を実施していないこと」も要件となります。
なお、施行日から3年間(2026年12月1日〜2029年11月30日)は経過措置として、上記(1)〜(3)に該当しない60歳以上70歳未満の方もiDeCoへの新規加入が可能です。
◆受給開始年齢とのバランスに注意
iDeCoの老齢給付金の受給開始は「60歳〜75歳の間で選択」できます。65歳を超えて拠出を続ける場合は、受給開始タイミングと掛金拠出のバランスを、加入するiDeCo運営機関に確認することをおすすめします。
6. 節税メリットのシミュレーション
改正後の上限額でiDeCoを最大活用した場合の節税効果を試算します(いずれも概算。実際の税額は収入状況・各種控除の有無により異なります)。
◆ケースA:個人事業主(課税所得500万円・所得税20%)が月7.5万円拠出
年間掛金:7.5万円 × 12ヶ月 = 90万円。所得税率20%+住民税10%=30%で試算すると、年間節税額は90万円 × 30% = 27万円(概算)。現行上限(月6.8万円・年81.6万円)との差は8.4万円増加で、追加節税額は約2.5万円となります。
◆ケースB:中小企業役員(課税所得700万円・所得税23%)が月6.2万円拠出
現行上限(月2.3万円・年27.6万円)から改正後(月6.2万円・年74.4万円)に変更した場合の差は年間46.8万円の追加控除。所得税23%+住民税10%=33%で試算すると、追加節税額は46.8万円 × 33% = 約15.4万円(概算)となります。
節税分は毎年の手取りが実質的に増えることと同義です。さらに、積立期間中の運用益も非課税となり、受取時に退職所得控除や公的年金等控除が適用されます。
7. 今後のスケジュールと手続きのポイント
◆施行スケジュールの確認
2026年4月1日:企業型DCのマッチング拠出における加入者掛金の制限撤廃(施行済み)。2026年12月1日:iDeCoの加入年齢引き上げ(65歳未満→70歳未満)・拠出限度額引き上げ施行。2027年1月引落分:新上限額での掛金拠出がスタート。
◆掛金額の変更手続きが必要
掛金は自動的に上限まで引き上げられません。手続きが必要ですが、改正前の上限を超える金額に増やす場合の窓口は2つに分かれており、11月には受付の窓がありません。ここを誤解すると2027年1月の引落に間に合いません。
①書面の事前受付:2026年9月1日〜10月30日【必着】
改正前の上限を超える増額を2027年1月26日の引落分から反映させたい場合、運営管理機関が用意する事前受付専用の書式で提出します。通常の掛金額変更届では事前受付として扱われません。注意点として、事前受付は取下げ・再提出・重複提出ができず、国民年金基金連合会での可否判定(原簿更新)は2027年1月初旬に行われます。受理結果の連絡はないため、反映されたかどうかは2027年1月26日の引落額で自分で確認する必要があります。
②e-iDeCo(電子申請):2026年12月1日から
引き上げ後の上限に対応した電子申請は2026年12月1日から受付が始まります。基礎年金番号の入力が不要で加入資格が自動判別されるため、書面より不備になりにくいのが利点です。ただし①と②の重複提出は両方が不備返却になります。どちらか一方を選んでください。なお、e-iDeCoの初回利用にはアカウント登録が必要で、12月上旬は申し込みが集中すると登録完了まで数日かかることがあります。
あわせて次の点にもご注意ください。改正前の上限の範囲内での増額・減額は、事前受付を待たずに随時e-iDeCoで手続きできます。また、2026年12月1日までに60歳になる第1号被保険者(自営業・個人事業主等)や65歳になる第2号被保険者(会社員・公務員等)は、年齢到達で現在の加入資格が自動的に失われます。加入可能年齢の拡大を使って拠出を続ける場合は、掛金額変更ではなく「第5号加入者」としての加入申出という別の手続きになります。年単位拠出(月別掛金)を利用している方は事前受付の書式が使えないため、加入先に確認してください。
◆上限額の数え方にも注意
第1号被保険者・任意加入被保険者の月75,000円は、iDeCo単独の枠ではなく、国民年金基金の掛金や国民年金の付加保険料と合算した上限です。国民年金基金に加入している方は、その掛金額を差し引いた残りがiDeCoに回せる金額になります。第2号被保険者は「62,000円-(企業型確定拠出年金の事業主掛金月額+確定給付企業年金などの他制度掛金相当額)」で計算し、千円未満は切り捨てます。勤務先が法改正にあわせて事業主掛金を引き上げる可能性もあるため、2026年12月時点の金額は勤務先に確認してください。
◆新規加入を検討する場合
まだiDeCoに加入していない方は、金融機関(証券会社・銀行・保険会社等)での口座開設から始まります。加入から実際の積立開始まで2〜3ヶ月程度かかるため、2027年1月の新上限額での拠出開始を目指すなら、遅くとも2026年10月頃には手続きに着手するのが目安です。
◆掛金増額の注意点
iDeCoは原則60歳まで引き出せない仕組みです。掛金を増額する際は、毎月の資金繰りに無理が出ない範囲で設定してください。特に個人事業主・フリーランスは収入が変動するため、上限いっぱいまで拠出するよりも、収入の安定度を見ながら段階的に増額することを検討するとよいでしょう。経営者・役員の場合は、小規模企業共済(月最大7万円)との組み合わせも節税対策として有効です。iDeCoと小規模企業共済はそれぞれ独立した控除が使えるため、両方を最大限活用することで年間の節税効果をさらに高めることができます。
まとめ
iDeCo 2027年改正のポイントを整理します。
第1に、2026年12月1日施行(2027年1月引落分から)で拠出限度額が大幅引き上げ。企業年金なしの会社員・役員は月2.3万円→6.2万円(約2.7倍)、個人事業主・フリーランスは月6.8万円→7.5万円に拡大します。
第2に、加入年齢が65歳未満から70歳未満に引き上げられ、60代後半も拠出継続が可能になります。
第3に、企業型DCのマッチング拠出における「加入者掛金 ≦ 事業主掛金」の制限が2026年4月1日から撤廃済みです。
iDeCoの最大のメリットは掛金の全額所得控除による節税効果です。今回の改正で控除枠が大幅に広がるため、特にこれまで上限まで使いきれていなかった経営者・役員・個人事業主の方には大きなチャンスです。ただし増額の手続きには書面の事前受付が2026年10月30日必着、電子申請(e-iDeCo)は2026年12月1日開始という区切りがあります。2027年1月から新上限額でスタートしたい方は、どちらの窓口を使うかを早めに決めておきましょう。
iDeCoの制度詳細や個別の節税対策については、顧問税理士や加入金融機関にご相談ください。
参照:iDeCo拠出限度額の引き上げ(2025年改正法)|厚生労働省
参照:掛金額変更・事前受付 iDeCoの2026年12月法改正|りそな銀行
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事












人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
平均給与は1.9%増、源泉徴収された所得税は17%増。なぜ?今年の年末調整で起きることも税理士に聞いた
-
アジア大会の報奨金、五輪と違って税金がかかる?ぷよぷよ11歳金メダリスト「報奨金なしの見通し」から税理士が解説
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
【2026年最新】介護保険料が上がる基準は?65歳以上の高所得者は2027年度から負担増へ、段階別の保険料を解説

