出国税3,000円、なぜ日本人も払うの?外国人だけに課税できない理由と”入国税”議論の行方
2026年7月1日から、日本から出発するすべての人に課される「出国税(国際観光旅客税)」が現行の1,000円から3,000円に引き上げられます。
オーバーツーリズム対策の財源を確保するための措置とされていますが、「外国人観光客が増えて困っているのに、なぜ日本人まで払わされるのか」という声も少なくありません。さらに、「そもそも入国時に外国人だけから税金を取ればいいのでは?」という議論も政府・与党の一部で浮上しています。
この記事では、出国税が日本人も対象になっている理由、外国人だけへの課税が難しいワケ、そして世界で広がる観光税の動向について解説します。
1. 出国税3,000円——日本人も外国人も、出国するたびに払う税
出国税(正式名称:国際観光旅客税)は2019年1月から導入された税金で、国籍を問わず、日本から出国する人全員が対象です。航空券や船のチケット代に自動的に上乗せされているため、空港で改めて支払う必要はありませんが、確実に徴収されています。
2026年7月1日の出国から3,000円に引き上げられます(経過措置:2026年6月30日までに購入した航空券は7月以降の出発でも1,000円のまま)。
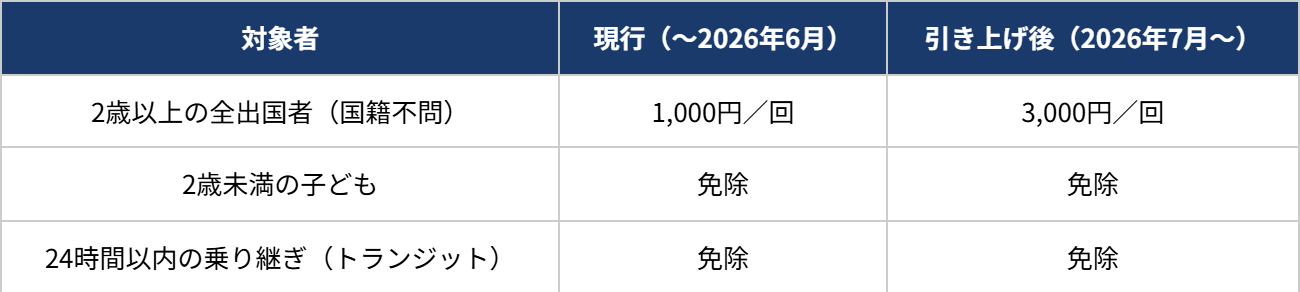
海外出張が月1回ある経営者なら年間36,000円、年に2回家族4人で海外旅行に行く家庭なら年間24,000円を支払うことになります(引き上げ後)。
2. 「なぜ日本人も?」不公平感の正体
出国税引き上げの背景にあるのは、訪日外国人客の急増に伴うオーバーツーリズム問題です。混雑する観光地、マナー問題、地域住民の生活圧迫——こうした課題の対策財源として税収が使われるにもかかわらず、日本人も同じ税率で課税されることへの不満は根強くあります。
「日本人は年間何回も出国するわけではないから影響は小さい」という見方もありますが、海外出張の多い中小企業経営者や頻繁に海外渡航する人にとっては、年間の負担増は無視できないレベルです。
政府はパスポート申請手数料の引き下げ(10年有効:16,000円→9,000円)を「日本人の負担軽減策」として同時に実施する方針ですが、10年間に4回以上出国する人(年1回ペースで海外出張するなら当然)は、差し引きで実質的な負担増となります。
パスポート手数料の引き下げ幅7,000円に対し、出国のたびに2,000円の追加負担がかかるため、4回出国(2,000円×4回=8,000円)を超えた時点で「割が合わない」計算です。
3. 外国人だけに課税できないのか——「入国税」議論の現状
「オーバーツーリズムの原因は訪日外国人の増加なのだから、外国人だけに税を課せばいい」——この考え方は一見合理的ですが、制度設計上いくつかのハードルがあります。
租税条約の「無差別原則」が壁になる
日本は多くの国と租税条約を結んでいます。租税条約には「無差別原則」(国籍を理由に不利益な課税をしてはならない)が含まれており、「外国人だけを対象とした税金」は条約上の制約を受ける可能性があります。このため、「税」という形式では外国人限定課税が難しく、出国税は現在のように「全員対象」になっています。
政界でも議論が続く入国税の行方
とはいえ、政治の世界では議論が続いています。2024年には国民民主党の古川元久代表代行が「外国人が入国する際に入国税を徴収すべきだ」と発言し話題を呼びました。政府内でも「訪日外国人への課税強化」論が浮上しており、消費税免税制度の縮小や出国税の引き上げとセットで検討されてきた経緯があります。
入国税が実現するとすれば、「税」ではなく「手数料」の形式を取ることで条約上の縛りを避ける方法や、宿泊施設が徴収する宿泊税として外国人比率の高い観光地で設定するといった代替手段が考えられます。実際、ニュージーランドやバリ島(インドネシア)は「外国人のみ対象」の観光税を実施しており、日本でも参考にする声があります。
4. 世界の観光税——日本の3,000円は「まだ安い」?
日本の出国税3,000円を、海外の観光税と比較します。
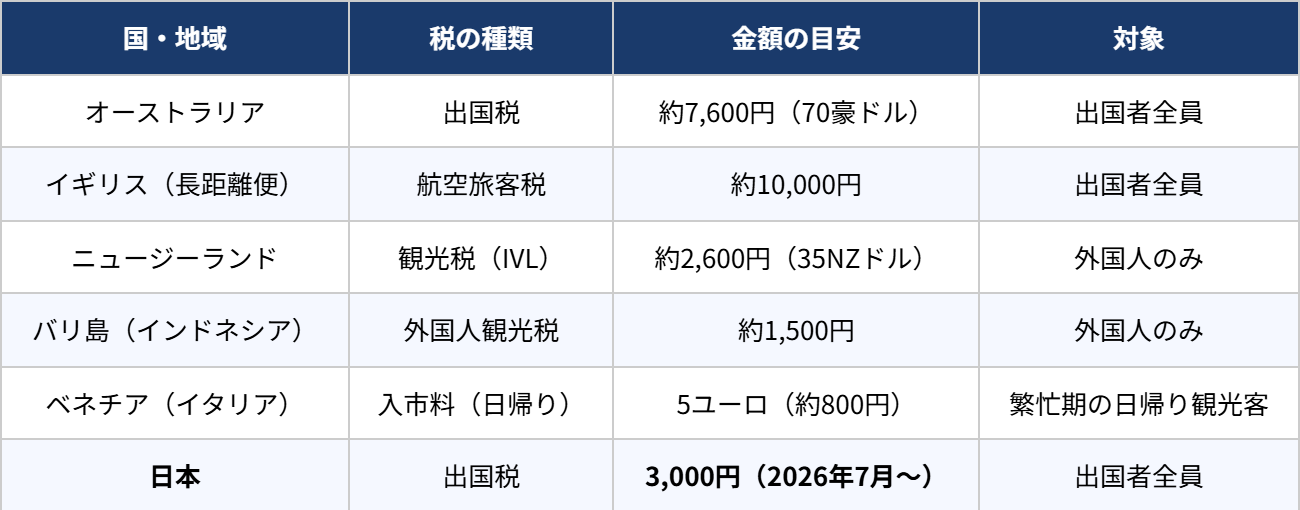
金額面ではオーストラリアやイギリスより低水準ですが、世界的に「外国人のみ対象」の観光税が広がっていることを踏まえると、日本の制度設計は今後も議論の的になりそうです。
5. 中小企業経営者が今すぐやるべき実務対応
7月の施行まで1ヶ月を切りました。海外出張が多い経営者は以下の2点を今のうちに確認しておきましょう。
旅費規程に「出国税3,000円」を明記する
出国税は旅費交通費または租税公課として経費計上できます。旅費規程に出国税3,000円を明記しておくことで、毎回の精算処理が簡便になります。なお、2026年6月30日までに購入した航空券は経過措置で1,000円のままのため、規程の適用開始時期も確認しておきましょう。
年間の海外出張コストを再試算する
月1回の海外出張があれば年間36,000円(3,000円×12回)の出国税負担となります。年間予算・旅費規程の見直しのタイミングとして、今月中に確認しておくことをおすすめします。出張費の詳細な経理処理については、こちらの記事もあわせてご参照ください。
まとめ
出国税が日本人も対象になっている背景には、租税条約上の「無差別原則」があり、「外国人だけ課税」という制度設計が現状では難しい事情があります。一方、世界では外国人のみを対象とした観光税が広がっており、日本でも入国税の導入や宿泊税の拡充を求める声は続くでしょう。
7月の施行まで1ヶ月を切りました。海外出張の多い経営者は旅費規程の見直しと年間コストの再試算を、今のうちに済ませておくことをおすすめします。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
【2026年最新】海外移住しても国民年金はもらえる!手続き・任意加入・社会保障協定を解説
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説
-
路線価とは?令和8年分は5年連続・2.9%上昇で過去最大!相続税・贈与税への影響を解説【2026年最新版】