親の遺品「紙の株券」「ゴルフ会員権」をそのまま放置は厳禁! 見つかったときの正しい対処法を解説
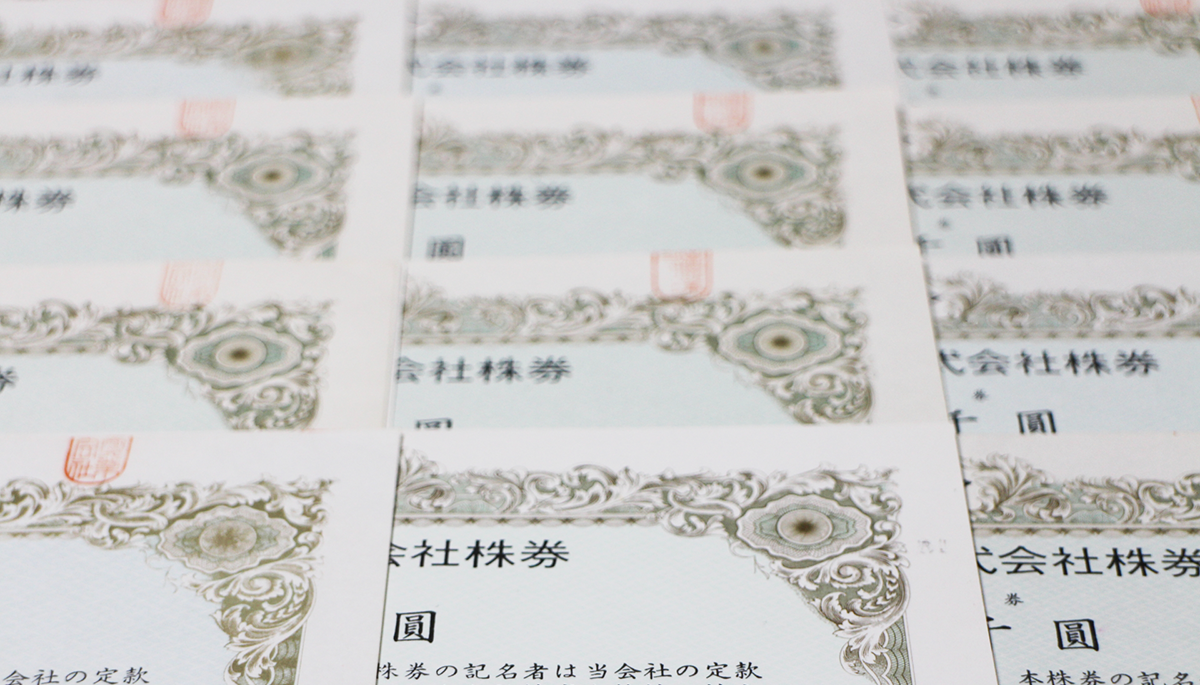
親が亡くなり遺品を調べていたら、相続人の知らない古い紙の株券やゴルフ会員権が出てきた。そんなときには、どのように対処すべきなのでしょうか? 相続手続きや、そのまま放置した場合のリスクなども含めて解説します。
「紙の株券」が見つかった場合
被相続人の遺品から株券が見つかった場合の対処法について、順を追って説明します。
株券は電子化された
そもそもの話をすれば、上場会社の株券は、2009年1月5日から電子化(ペーパーレス化)されています。それ以降、「紙の株券」は無効(無価値)となり、株主の権利は、証券保管振替機構(※)や金融機関の口座で電子的に管理されています。
※証券保管振替機構 通称「ほふり」。株券などの有価証券の保管、受渡しの合理化を図ることを目的とした組織で、証券取引における証券決済機関として、証券の売買が行われた後の照合、清算、決済に関連するサービスを提供している。
株の取引残高を知る
遺品から株券が見つかった場合には、まず故人宛の郵便物や残した資料などから、株式の取引口座の開設控え、取引報告書などを探します。それらが見つかれば、株式の管理先がわかりますから、連絡を取って取引残高報告書を発行してもらうようにします。これにより、故人がどれくらいの株式を持っていたのか、価値はどのくらいあるのかが把握できます。
関係する書類が見当たらず、どこで管理されているのかが不明の場合には、株式の発行会社に連絡して調べます。それでもわからないときには、証券保管振替機構に問い合わせてみましょう。
株券の電子化以降、株式は証券会社を通じて証券保管振替機構に預託されるか、発行会社が信託銀行などに開設した「特別口座」に記録されるかの、いずれかの方法で管理されています。
ちなみに、今から新たに証券会社に口座を開設して株取引を始めようとしたら、証券保管振替機構を利用することになります。一方、電子化以前の紙の株券が見つかったケースでは、信託銀行などの口座で管理されている可能性が高いといえるでしょう。
売買には株式の振替が必要
金融機関の特別口座で管理されている株式は、そのままでは売買することはできません。そのような株式を相続した場合には、相続人名義の口座に振り替える必要があります。手続きは、特別口座を管理する金融機関に、口座振替申請書を提出して行います。
なお、上場企業は100株、1,000株などの一定数の株式をまとめて1単元とする、単元株制度を採用しています。これに満たない単元未満株式については、特別口座からの買取請求を行うことになります。具体的な買取方法については、株式を管理する金融機関に問い合わせてください。
現金化には時間がかかることを念頭に置く
株式を相続したら、名義を被相続人から相続人に変更しなくてはなりません。名義変更手続には、被相続人とすべての相続人の戸籍謄本や遺産分割協議書などの書類の提出を求められます。必要書類は金融機関によって異なりますから、事前に確認するようにしましょう。
さらに、株式が金融機関の特別口座で管理されていた場合には、今説明した振替手続が必要です。すべてを完了するまでには、数ヵ月かかるケースが多くのが普通で、相続したからといってすぐに現金化できるものではないことを織り込んでおく必要があるでしょう。
見つかったのが非上場株式だった場合
遺品の中から、非上場会社の株式が見つかることもあります。例えば、被相続人が親族の経営する会社の株を持っていたようなケースです。
株式は、保有している株数(比率)に従って会社の経営に参加する(総会で議決権を行使する)ことができますが、非上場株式の場合には、経済面で大きなデメリットになりかねません。
まず、上場株式のように市場で売買できないため、換金のハードルが高くなります。一方、会社の業績や資産状況などによっては、株価が非常に高額になり、相続した場合には多額の相続税が発生する可能性があるのです。経営に影響力を行使できない少数株主や、そもそも経営にタッチするつもりのない人にとっては、重荷でしかないでしょう。
非上場株式の株価の算定方法にはいくつかのやり方があり、非常に複雑です。株価が予想外に高額で相続税が発生するのにそのままにしていた場合、税務署から過少申告加算税などのペナルティを科せられる可能性があります。被相続人がこのような株式を持っていたら、発行会社に問い合わせるとともに、状況に応じて相続に詳しい税理士などの専門家に相談するようにします。
なお、非上場株式は電子化の対象外です。また株券自体を発行していない会社も多く存在します。故人宛の株主総会招集通知などが見つかった場合にも、同様のアクションを取る必要があるわけです。
ゴルフ会員権が見つかった場合
故人の遺品の中にゴルフ会員権があった場合にも、戸惑うことが多いのではないでしょうか。ゴルフ会員権にはいくつか種類があり、対処法はそれぞれで異なります。
相続できるものとできないものがある
ひと口にゴルフ会員権と言っても次の3種類があり、相続の対象になるかならないかの違いがあります。会員権を発見したら、ゴルフクラブに問い合わせるなどして、まずはどのタイプなのかを確認します。
(1)社団法人制
ゴルフ場を運営する公益社団法人が、その社員に対して付与する会員権です。会員であること自体がゴルフ場を運営する法人の社員であることを意味しており、原則として権利を他者へ譲渡することは認められていません。そのため相続の対象にもなりません。
(2)預託金制
日本で最も普及しているゴルフ会員権の形態で、入会時に預託金を預け、一定の年数後に返還を受けられる仕組みになっています。譲渡は原則として自由で、会員権市場での売買が可能。会則に相続不可との定めがなければ、相続財産に含まれます。
相続税の評価においては、会員権取引業者の相場価格や預託金額を参考に計算されるのが一般的です。
(3)株主会員制
クラブを運営する株式会社の株式を保有することで、会員資格を得る仕組みです。会員権そのものが株式と同じ性質を持ち、株式市場や会員権市場で自由に売買できます。そのため、相続の際には株式同様に財産として扱われ、相続の対象となります。
ゴルフ会員権の相続手続
相続財産になるゴルフ会員権については、他の遺産と同じく遺産分割の手続きを進めます。不動産と異なり共有はできませんから、相続人による遺産分割協議で誰が相続するのかを明確にする必要があります。
手続きに必要な書類はゴルフクラブによって異なりますが、被相続人と相続人全員の戸籍謄本、遺産分割協議書などの提出を求められます。事前に問い合わせて、確認しておくようにしましょう。
相続したゴルフ会員権の扱い
相続する人が決まったら、その意向に応じて会員権の扱いを決定します。会員権の条件によって、名義変更を行ってクラブの会員になることも、売却や返還を選択することもできます。
売却の場合は会員権取引業者を通じた市場での売買、返還の場合はクラブへの償還請求を行うのが一般的です。
まとめ
遺品の中に発見したら、扱いに戸惑ってしまう古い株券、ゴルフ会員権について説明してきました。
相続税には、「3,000万円+600万円×法定相続人の数」という基礎控除があり、被相続人の遺産額がこれを超えると、その分に課税されます。その相続税の申告・納税期限は、相続発生から10ヵ月ですから、注意しなくてはなりません。
さきほども触れたように、これらの相続財産をそのままにして、相続税が発生しているのに申告を怠ると、加算税や延滞税などのペナルティの対象になります。評価が難しく、さまざまな手続きに時間のかかる財産を相続する場合には、なるべく早めに税理士などの専門家に相談するようにしましょう。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
平均給与は1.9%増、源泉徴収された所得税は17%増。なぜ?今年の年末調整で起きることも税理士に聞いた
-
アジア大会の報奨金、五輪と違って税金がかかる?ぷよぷよ11歳金メダリスト「報奨金なしの見通し」から税理士が解説
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説