日銀が政策金利を1%に引き上げ。中小企業の借入・資金繰りへの影響と今すぐやるべき対策
2026年6月16日、日本銀行は政策金利を0.75%から1.00%へ引き上げることを決定しました。これで2024年3月のマイナス金利解除以来、累計で1.00%の利上げが実施されたことになります。
住宅ローンへの影響はニュースでよく取り上げられますが、中小企業・個人事業主にとっての影響は、実は住宅ローン以上に複雑です。変動金利の事業融資・設備投資ローン・信用保証付き融資など、複数の借入が連動して動くためです。
この記事では、今回の利上げが中小企業の借入コストや資金繰りにどう影響するかを具体的な数字で解説し、今すぐとるべき対策をまとめます。
1. 今回の利上げで何が変わるか
短期プライムレートを通じて融資金利に波及する
中小企業向けの事業融資の多くは、短期プライムレート(短プラ)を基準金利として、そこに銀行ごとの上乗せ幅を加えた変動金利が適用されています。
日銀の政策金利引き上げ→銀行の調達コスト上昇→短プラ引き上げ→融資金利上昇、という流れで波及します。通常、政策金利が変わってから数か月以内に短プラの改定が行われ、次の利率見直し時期に融資金利が上がります。
主要行の短期プライムレートは、2026年2月以降、年2.125%(三井住友銀行)の水準が続いていましたが、今回の0.25%利上げを受け、さらなる短プラ引き上げが確実視されています。
固定金利と変動金利で影響が異なる
日本政策金融公庫(公庫)の融資は基本的に固定金利であるため、既存の公庫融資は今回の利上げによる返済額増加はありません。一方、民間銀行からの変動金利融資や、信用保証協会の保証付き融資(変動金利型)は影響を受けます。
手元の融資契約書で「変動金利」「短期プライムレート連動」と書かれているものは、今後の利率見直し時期に返済額が増える可能性があります。
2. 借入残高別・年間利息増加シミュレーション
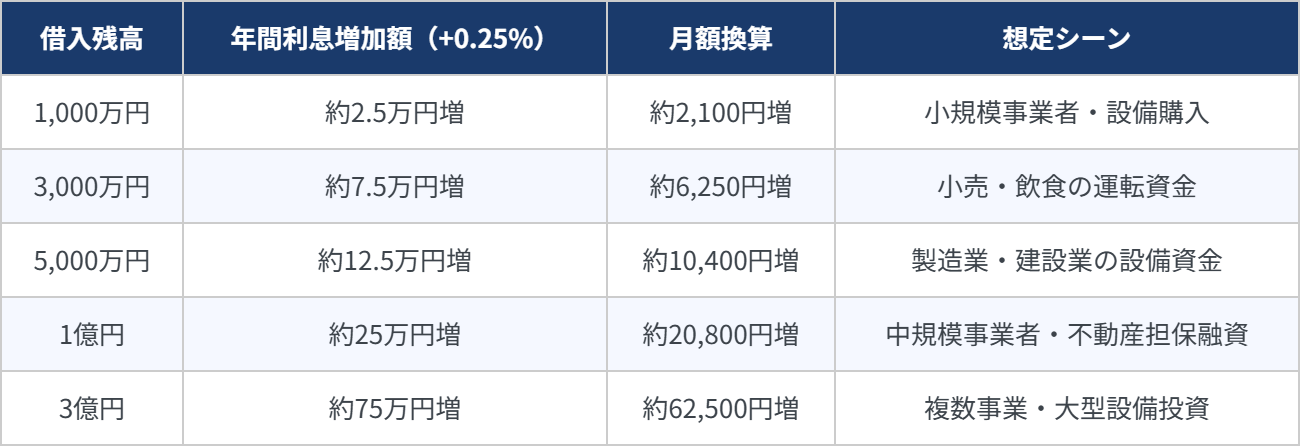
今回の0.25%利上げが融資金利に完全に転嫁された場合、借入残高別の年間利息増加額は以下のとおりです。
今後さらに利上げが進んだ場合のシミュレーションも確認しておきましょう。野村證券などのシナリオでは、2026年12月・2027年6月にも追加利上げが行われ、政策金利が1.5%前後に達する可能性があるとされています。
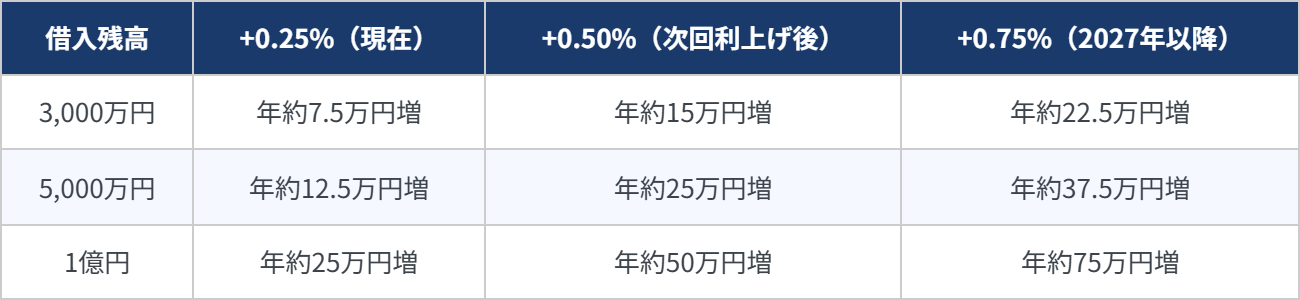
変動金利の借入が多い企業ほど、累積の影響を早期に試算しておくことが重要です。
3. 特に注意が必要な中小企業の3パターン
①変動金利の証書貸付が複数本ある
証書貸付(長期の事業資金融資)を複数の銀行から変動金利で借りているケースは、それぞれの利率見直しタイミングが異なります。「A銀行では来月改定、B銀行は半年後」といったズレが生じ、資金繰り計画が立てにくくなるリスクがあります。
すべての借入の利率見直し時期を一覧化し、どのタイミングでいくら返済が増えるかを把握しておきましょう。
②当座貸越・短期融資を繰り返している
当座貸越や手形割引、短期の運転資金融資は、更新のたびに金利が見直されるため、利上げの影響が最も早く出やすい借入形態です。売上の季節変動が大きい業種(建設・飲食・小売など)は特に注意が必要です。
③設備投資を検討中・または実行したばかり
今後設備投資を予定している場合、変動金利より固定金利での借入を優先することで、金利上昇リスクをヘッジできます。すでに変動金利で実行した場合は、固定金利への切り替えを金融機関に相談することも選択肢です。
なお、利上げ局面では設備投資コストが上昇し、投資の先送り・縮小も起きやすくなります。補助金・助成金を活用した投資計画の見直しも合わせて検討しましょう。
4. 今後の金利見通しと経営判断の分かれ目
追加利上げシナリオを織り込んでおく
日銀は「経済・物価が見通しに沿って推移すれば、段階的に利上げを続ける」姿勢を維持しています。複数の金融機関のシナリオでは、以下のような追加利上げが予想されています。
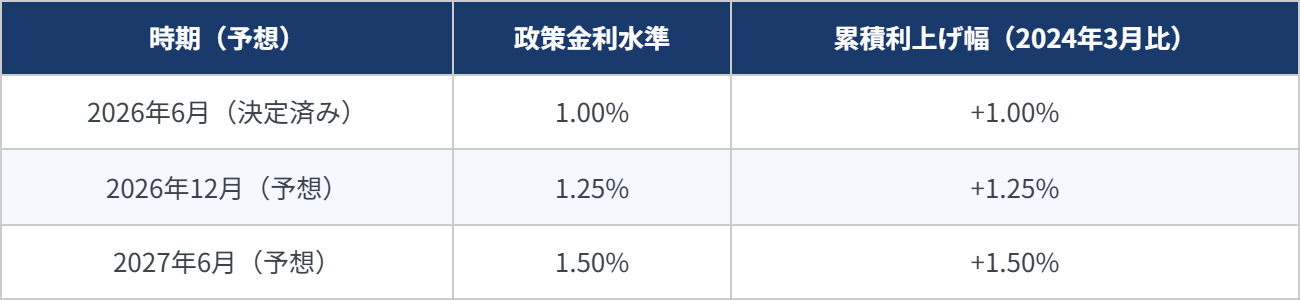
政策金利1.25%を超えてくると、中立金利を超え、より引き締め的な局面に入るとされます。借入コストが増加するだけでなく、景気の腰折れや売上減少とのダブルパンチになるリスクも意識しておく必要があります。
固定金利への切り替えを検討するタイミング
今後も利上げが続く前提に立てば、変動金利から固定金利への切り替えは「早い方が得」という判断になります。ただし、切り替えには手数料・諸費用が発生するケースもあるため、総コストを計算した上で判断することが重要です。
メインバンクに「現在の変動金利を固定に切り替えることはできますか?その場合の金利と費用を教えてください」と問い合わせるだけで、選択肢が見えてきます。
5. 今すぐ確認・対応すべきこと
① 全借入の金利タイプと見直し時期を一覧化する
まず手元の融資契約書を集め、以下を整理します。
・金利タイプ:変動か固定か
・基準金利:短期プライムレート連動か、長プラ連動か
・利率見直し時期:年2回・更新時・毎月など
・残高と残存期間
これを一覧化するだけで「いつ・いくら増えるか」が可視化され、資金繰り計画に組み込めます。
② 返済シミュレーションを更新する
+0.25%の場合と、さらに+0.50%まで上がった場合の2シナリオで、月々の返済額・年間キャッシュフローへの影響を試算しておきましょう。「その負担に耐えられるか」を今のうちに確認することが、資金ショートの予防につながります。
③ 固定金利への切り替えや借換えを検討する
変動金利の借入残高が大きい場合は、メインバンクや日本政策金融公庫に固定金利商品への切り替えを相談しましょう。また、金利上昇前に複数の借入をまとめる(借換え・一本化)ことで、管理コストを下げる効果もあります。
④ 補助金・助成金を活用した投資計画を見直す
設備投資や省力化投資を検討している場合は、借入での調達を抑えるためにもものづくり補助金・省力化投資補助金・事業再構築補助金などの活用を優先的に検討しましょう。金利上昇局面ほど、補助金の経済的メリットが相対的に高まります。
まとめ
日銀の1%への利上げは、変動金利で事業融資を抱える中小企業にとって、今すぐ資金繰りを見直すべきトリガーです。
①全借入の金利タイプと見直し時期を一覧化する
②複数シナリオで返済増加額を試算する
③固定金利切り替えや借換えを金融機関に相談する
④今後の追加利上げ(1.25%〜1.5%)も想定した計画を立てる
「自社の借入条件をどう見直せばいいかわからない」という場合は、顧問税理士や金融機関の担当者に相談するのが早道です。資金繰り表の作成や金融機関との交渉サポートまで、税理士に依頼できるケースも多くあります。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
タイミー副業に確定申告は必要?税金や会社にバレない方法を解説
-
【2026年最新】海外移住しても国民年金はもらえる!手続き・任意加入・社会保障協定を解説
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説