伝票が分かれば簿記もわかる!伝票制の基本総まとめ
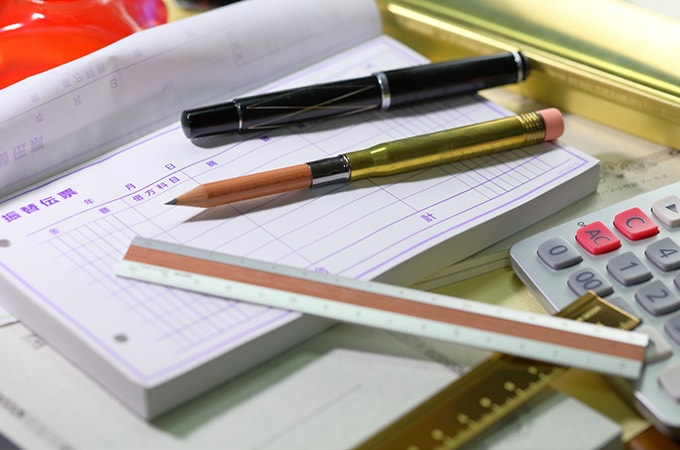
一口に伝票と言ってもその種類は様々で、採用している方法によって使用する伝票の種類も異なってきます。また、伝票の起票は簿記作業で決して欠かすことのできない作業です。この記事では伝票制について、初心者でも分かりやすく解説します。
伝票制ってどんな仕組み?
所得税法や法人税法などによって、業務で発生した金銭のやり取りは全て帳簿に記載し、保存する義務があります。一般的に、取引の全てを日付順に従って記載した帳簿を仕訳帳といい、各勘定科目についてまとめた帳簿を総勘定元帳といいます。
つまり仕訳帳から総勘定元帳へ転記するわけですが、仕訳帳は基本的に一冊しかないという大きな問題があります。事業の規模が大きくなるにつれて取引件数が多くなり、一冊しかない仕訳帳への記帳は大変煩雑になります。
仕訳帳は原則的に時系列で記載されるため、順番が前後した取引の調整・修正や、取引ごとに分けて記載することができないなどの不都合が生じることもあり、実務では、仕訳帳から総勘定元帳へ転記している会社、個人事業主はほとんどいません。そこでこの問題に対処するため、多くの会社では「伝票制」と呼ばれる仕組みを採用しています。
伝票とは、各取引担当者が入金や出金その他取引を記入するための紙片のことです。記入の簡便さから「紙片」とは言いますが、取引の証拠となるので大切に保管されている必要があります。伝票には仕訳に必要な最低限の取引内容が記載されており、伝票を日付順に並べると仕訳帳、勘定科目ごとに並べると総勘定元帳と同様の意味を持つことになります。そのため伝票によって記帳を各担当者に分担させることができるのです。このように仕訳帳の代わりに伝票から総勘定元帳へ転記する仕組みを「伝票制」と言います。
伝票にはどんなものがあるの?
伝票の種類について見ていきましょう。伝票には「入金伝票」「出金伝票」「仕入伝票」「売上伝票」「振替伝票」の5種類が存在します。
現金の増減を起票する「入金伝票」「出金伝票」
「入金伝票」とは、現金が会社に入ってくる取引時に記入される伝票です。具体的には、商品を売って現金が入金されたときなどに使用されます。
「出金伝票」とは、現金が会社から出ていく取引時に記入される伝票です。例えば、ある商品を買って現金を出金したときや、銀行にお金を預けたときなどが該当します。
これらの特徴は、資産が増えたり減ったりしない場合でも―例えば予約の前受金を現金として受け取った場合でも―現金の出入りがあれば起票するということです。
それ以外の取引を起票する「振替伝票」
「振替伝票」とは、手形や掛仕入など、現金が関わらない取引時に重宝される伝票です。一般に、取引内容・金額・貸方・借方を記入するため、仕訳帳をバラバラにしたものととらえられています。具体的には、商品の売買時に代金の支払いを後払いにした取引などに使用されます。この後紹介する1伝票制では、現金を通す取引も含めたすべての取引について振替伝票を作るので、一般的な振替伝票と区別して「仕訳伝票」と呼ばれます。
「仕入」と「売上」の増加を起票する「仕入伝票」「売上伝票」
「仕入伝票」と「売上伝票」は5伝票制(下記参照)において使用される伝票で、「仕入伝票」は商品を仕入れたとき、「売上伝票」は商品を売ったときに使用されます。
売上や仕入れが全て現金のみの場合は入金伝票と出金伝票で事足りてしまうのですが、定期的あるいは頻繁に取引が行われている場合など、翌月以降に決済がなされることが往々にしてあります。そのようなときに振替伝票を使わずに、買掛金や売掛金に振替えるために仕入伝票と売上伝票を用います。
伝票制の種類
企業には、現金をほとんど取り扱わない企業や、商品の売買取引が多い企業など様々な種類があります。伝票制もそれら企業の実情に対応するように、使う伝票の種類によって「1伝票制」「3伝票制」「5伝票制」の3種類が存在します。
1伝票制
1伝票制とは、すべての取引を仕訳伝票に記入し、仕訳伝票のみから総勘定元帳に転記する方法です。上の振替伝票の項で説明した通り、「仕訳伝票」は振替伝票とほぼ同じです。伝票作成時の仕訳という煩雑さはありますが、仕訳帳を記入する手間を大きく省くことができます。
3伝票制
3伝票制とは、「入金伝票」「出金伝票」「振替伝票」の3つを用いて総勘定元帳に転記する方法です。上の1伝票制の仕訳伝票を、現金を取り扱う取引について「入金伝票」「出金伝票」、その他の取引を「振替伝票」と区別した方法です。
現金取引を「入金伝票」と「出金伝票」に分けて記入することで、総勘定元帳に転記する際の手間を1伝票制よりも減らすことができます。
5伝票制
5伝票制とは、「入金伝票」「出金伝票」「振替伝票」「仕入伝票」「売上伝票」の5つを用いて総勘定元帳に転記する方法です。上の3伝票制の3つの伝票の中から、商品の仕入れと売り上げをそれぞれ「仕入伝票」「売上伝票」に細分化した制度です。卸売業など掛けによる売買の多い企業や、小売業など仕入れ取引の多い企業などで、総勘定元帳に転記する際の手間を3伝票制よりも減らすことができます。
飲食店経営など現金商売の場合は3伝票制が適切でしょうし、掛けによる売買が多い企業は5伝票制が適しています。3伝票制・5伝票制のどちらを適用するかは、どのような取引を主にしているのかによって決めると良いでしょう。
まとめ
伝票を理解すると簿記の内容の多くが理解できることができます。もし会社内で伝票の管理や帳簿作成が難しいようであれば、税理士に相談してみると良いでしょう。税理士というと、書類作成や代理申請などのイメージがありますが、経理業務の効率化や異なる伝票制の採用などの様々な提案業務も提供してくれるのでお勧めです。
東京大学卒。
経理業務で得た知見や、中央官庁時代に得た法律や制度に関するナレッジを分かりやすく解説します。
新着記事
人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説