相続税の減額に効果大の「配偶者控除」でも無計画に控除を受けると、将来困ったことに!?
相続税には、納税額を減らせる特例がいくつかあり、配偶者控除(配偶者の税額軽減の特例)もその1つです。控除額が大きいため、場合によっては相続税ゼロにもできるありがたい制度なのですが、控除を受けた人が亡くなる二次相続のことまで考えておかないと、結果的に高額の納税を強いられるリスクがあります。どういうことなのか、詳しく解説します。
相続税の配偶者控除の“落とし穴”
最初に、相続税の配偶者控除の利用にはなぜ注意が必要なのかを、総論的に押さえておきましょう。
相続税の配偶者控除とは
相続税の配偶者控除は、その名の通り被相続人(亡くなった人)の配偶者に認められた特例で、相続した財産額が「1億6,000万円」または「配偶者の法定相続分」に相当する額のどちらか大きい金額まで、相続税が課税されない制度です。
被相続人とともに財産を築き上げてきた配偶者の生活の安定を図ることなどを目的としており、利用すれば大幅に相続税額を軽減することができます。
相続には「一次相続」と「二次相続」がある
せっかくの特例なのだから、目いっぱい使うのが得だと思われるかもしれませんが、実はそこに“落とし穴”があります。
両親と子どもの家庭の場合、親の一方が亡くなって発生するのを「一次相続」といいます。その際、もう一方の親(被相続人の配偶者)は、配偶者控除を使うことができます。親が控除の枠を使って多くの財産を取得すれば、子どもも相続税の納税額を減らすことができるでしょう。
ただし、子どもにとって、相続はそれで終わりではありません。残った親が亡くなると、「二次相続」を行うことになります。今度は、一次相続で親が取得していた財産を引き継ぐことになり、高額であるほど、相続税額が膨らみます。
以下に詳しくみていきますが、一次相続で配偶者控除を多く使って財産を取得していた場合、一次、二次トータルの納税額は、かえって増える可能性があるのです。「目先のメリット」に目が行った結果、子どもは二次相続で納税資金に苦労することになるかもしれません。
配偶者控除とトータルの納税額シミュレーション
では、配偶者控除の利用と納税額の関係について、シミュレーションしてみましょう。
相続税の計算方法
相続税は、それぞれの相続分に税率を掛ける、といった方法で算出されるのではありません。まず、その計算方法について、簡単に説明しておきます。
相続税は、以下のような手順を踏んで算出します。
①課税される遺産額を計算する(基礎控除をマイナスする)
相続税には、「3,000万円+600万円×法定相続人の数」という基礎控除があり、遺産総額のうちこれを超えた分に課税されます。つまり、課税される遺産額は、被相続人の財産からこの基礎控除額を引いた金額になります。
②それぞれの相続人が①を法定相続分で相続した場合の金額を計算する
③下の「速算表」に当てはめて、それぞれの相続税額を計算する
相続税の速算表
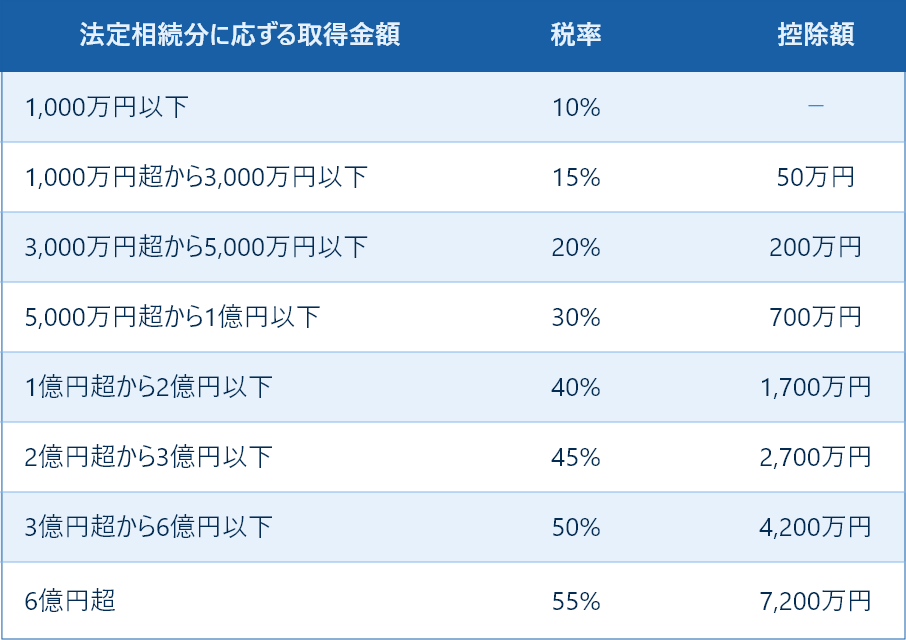
表の「控除額」は、税率を掛けて計算したものから差し引く金額です。例えば、取得金額が4,000万円ならば、税額は「4,000万円×20%-200万円=600万円」という計算になります。
④③を合算して、相続税の総額を計算する
⑤それぞれの相続人が実際に相続した財産割合に応じて、相続税額を案分する
遺産は被相続人の遺言があったり、相続人同士の話し合い(遺産分割協議)で合意したりすれば、法定相続分と異なる分け方も可能です。
配偶者控除の利用の仕方でどう変わるのか
上記を踏まえ、両親と子ども2人の家庭について、【一次相続で配偶者控除をフルに使って遺産分割を行った場合】と【一次相続で法定相続分に従った遺産分割を行った場合】について、相続税の額を比較してみます。
・父親が2億円の財産を残して先に亡くなった
・二次相続時の母親の財産は、1次相続で配偶者から受け継いだ金額と同額
とします。
なお、基礎控除額は、
・一次相続:3,000万円+600万円×法定相続人の数3人=4,800万円
・二次相続:3,000万円+600万円×法定相続人の数2人=4,200万円
となります。
【A:一次相続で配偶者控除をフルに使って遺産分割を行った場合】
◆一次相続
相続する財産額(子ども2人は均等と仮定)
・母親:1億6,000万円
・子ども:1人2,000万円ずつ
①課税される遺産額は、1億5,200万円(2億円-基礎控除額4,800万円)
②法定相続分に従った相続額
・母親:1億5,200万円×1/2=7,600万円
・子ども:1人当たり1億5,200万円×1/2×1/2=3,800万円
③速算表に基づき、それぞれの相続税額を計算
・母親:7,600万円×30%-700万円=1,580万円
・子ども:1人当たり3,800万円×20%-200万円=560万円
④相続税の総額は、2,700万円(1,580万円+560万円+560万円)
⑤実際の相続分で案分した相続税額
・母親:配偶者控除により納税額は0円
・子ども:1人当たり270万円
⇒納税額合計は、540万円
◆二次相続
相続する財産額(均等と仮定)
・子ども2人が8,000万円ずつ
①課税される遺産額は、1億1,800万円(1億6,000万円-基礎控除額4,200万円)
②法定相続分に従った相続額
・1人当たり5,900万円
③速算表に基づいて、それぞれの相続税額を計算
・1人当たり1,070万円
⇒納税額合計は、2,140万円
一次、二次相続を合わせた納税額の合計は、2,680万円です。子どもはそれぞれ、一次、二次相続で計1,340万円の納税を行うことになるわけです。
【B:一次相続で法定相続分に従った遺産分割を行った場合】
◆一次相続
相続する財産額:法定相続分は、母親1/2、子ども1/2(1人当たり1/4)
・母親:1億円
・子ども:1人当たり5,000万円
①~④は【A】と同じ。相続税の総額は2,700万円
⑤実際の相続分で案分した相続税額
・母親:配偶者控除により、納税額は0円
・子ども:1人当たり675万円
⇒納税額合計は、1,350万円
◆二次相続
相続する財産額(均等と仮定)
・子ども2人が5,000万円ずつ
①課税される遺産額は、5,800万円
②法定相続分に従った相続額
・1人当たり2,900万円
③速算表に基づいて、それぞれの相続税額を計算
・1人当たり385万円
⇒納税額合計は、770万円
一次、二次相続を合わせた納税額の合計は、2,120万円でした。Aに比べて総額で560万円、子ども1人当たりでは280万円少なくなっています。
一次相続だけを比較すれば、配偶者控除を使う【A】のほうが総額で810万円も割安だったのに、二次相続も含めたトータルでは、逆転現象が起きてしまいました。
二次相続の納税額が増えやすい理由
なぜ、こんなことが起こるのでしょうか?
配偶者控除が使えない
最初に説明したように、相続税の配偶者控除には、1億6,000万円という大きな非課税枠があります。節税の大きな武器なのですが、当然のことながら、配偶者のいない二次相続では使えません。二次相続の税額が高くなりやすい大きな要因といえるでしょう。
相続税は「累進課税」
相続税は財産の取得額が増えるほど税額もアップしていく「累進課税」になっています。そのため、二次相続で相続する遺産が増えると、そこにより高い税率がかかってくる可能性が高まるのです。
今のシミュレーションでいうと、【A】の二次相続では、母親が配偶者控除をフル活用して1億6,000万円の財産を相続していたために、それを相続する子どもには、30%が課税されました。
一方、法定相続分の1億円の相続に抑えていた【B】では、相続財産が少ないぶん、二次相続時の子どもへの課税は15%で済んでいます(「速算表」を参照)。
配偶者控除以外にも理由がある
二次相続時の相続税が高額になりやすいのには、次のような要因もあります。
(1)基礎控除額が減る
二次相続では、一次相続で法定相続人だった人(配偶者)が被相続人になります。相続人が1人減るため、一次相続に比べ、基礎控除額(遺産から差し引ける金額)が600万円減額されることになります。
(2)生命保険金の非課税枠が減る
被相続人が契約者となっていた生命保険(死亡保険)の保険金には、「500万円×法定相続人の数」という非課税枠があり、相続税対策として活用されることもあります。この非課税枠も、式からわかるように二次相続では500万円減額されます。
生命保険の非課税枠について、詳しくは
相続税対策としての生命保険の「非課税枠」とは その使い方と注意点を解説 | MONEYIZM
(3)二次相続では、亡くなった人の財産も加算される
【A】【B】では、二次相続時の母親の財産は、一次相続で夫から相続した金額、という仮定の下で計算を行いました。しかし、実際には、母親も「自分の財産」(働いて貯めた現金や、親から相続した財産など)を持っているのが普通です。二次相続では、一次相続では無関係だったこれらの財産も、子どもの相続財産に加算されます。
相続で配偶者控除を使うときの注意点
しっかりしたシミュレーションを実施する
一次相続で配偶者控除を使って親が多くの財産を取得していたために、二次相続の子どもの納税額が想定外に高額になってしまった。そんな事態を避けるためには、二次相続までを見据えた、納税のシミュレーションを行う必要があります。
その際、財産の金額や種類のほか、残される配偶者の固有の財産の額、相続人の状況(納税資金の有無)、要件を満たせば自宅の評価額を8割減額できる小規模宅地等の特例などを利用するか否か、などを考慮しなくてはなりません。ネット上には、簡単なシミュレーションのひな型も紹介されていますが、特に財産額が大きい場合などには、相続に詳しい税理士のサポートを受けるべきでしょう。
「配偶者の生活」も大事な視点
シミュレーションの際には、税金以外にも忘れてはならない視点があります。
節税だけを考えるのなら、一次相続時に法定相続分にもこだわらず、各相続人が均等に近い相続を行うのが「正解」でしょう(さきほどの相続税の累進性のため)。しかし、そのようにして配偶者の取り分を少なくした結果、老後の生活に支障をきたすようなことになったら、本末転倒です。
残った配偶者にどれだけの資金が必要なのかは、余命や介護が必要になるかどうかなどによって違ってきますが、それらについては誰も正確に予測することができません。シミュレーションは、将来の不確実性も踏まえた、幅を持たせたものにする必要があるでしょう。
まとめ
相続税の配偶者控除は、節税の大きな武器ですが、有効に使うためには、一次相続、二次相続をトータルで見通したシミュレーションが求められます。不安がある場合などには、相続に詳しい税理士に相談するようにしましょう。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説