共働きの場合どちらの扶養に入れる?【2026年版】2025年税制改正で変わる扶養の選び方
共働きの場合、子どもをどちらの扶養に入れるか悩んだ経験がある方は多いのではないでしょうか。扶養には「社会保険上の扶養」と「所得税・住民税上の扶養」の2種類があり、それぞれ条件や選び方が異なります。 さらに2025年(令和7年)の税制改正により、所得税上の扶養から外れる年収基準が103万円から123万円に引き上げられました。共働き世帯にとって重要な情報ですので、最新の制度に合わせて確認しておきましょう。
1. 扶養とは
扶養とは、自身の稼ぎで生計を立てられない家族や親族に対して経済的に援助することです。援助する人を「扶養者」と呼び、援助してもらう人を「被扶養者」と呼びます。被扶養者には配偶者や子ども、両親などが該当します。 扶養者は所得税や住民税の控除を受けられたり、被扶養者は保険料を支払わなくても保険に加入できるといったメリットがあります。
「社会保険上の扶養」と「所得税・住民税上の扶養」
扶養には「社会保険上の扶養」と「所得税・住民税上の扶養」の2種類があります。両親が共働きの子どもの場合、扶養の種類ごとに扶養者を変えることができます。 扶養の種類ごとにそれぞれ受けられる内容や条件が変わりますので、ひとつずつ見ていきましょう。
2. 社会保険上の扶養について
社会保険とは、健康保険・介護保険・厚生年金保険・労災保険・雇用保険をまとめたもので、会社に勤めている人が加入できます。基本的には社会保険に加入している人の配偶者や子どもが被扶養者の対象です。また会社に勤めていないフリーランスや個人事業主の人は社会保険ではなく国民健康保険に加入します。 社会保険の被扶養者となることで、自身で保険料を納めずに下記のメリットを受けることができます。
・3割負担で病院を受診することができる
・国民年金(第3号被保険者)として基礎年金を受け取ることができる(配偶者の場合)
どちらの扶養に入るべきか
両親が共働きの場合、どちらの社会保険の扶養に入るかは任意で決めることができません。社会保険は原則、収入の多い方の扶養に入ることになります。ただし、年収差が1割以内であれば、どちらの扶養に入るか選択可能です。 両親が社会保険と国民健康保険(国保)、別々に加入している場合でも、収入が多い方の扶養に入るという原則は変わりません。 どちらの扶養に入るかは毎年変えることができるので、収入が入れ替わった場合などはその都度変更することとなります。
社会保険の被扶養者になる条件
社会保険の被扶養者の条件は、次のとおりです。 【続柄要件】
1. 被保険者の直系尊属、配偶者(事実上婚姻関係と同様の人を含む)、子、孫、兄弟姉妹で、主として被保険者に生計を維持されている人(同居不要)
2. 被保険者と同一の世帯で主として被保険者の収入により生計を維持されている次の人
・①被保険者の三親等以内の親族(1.に該当する人を除く)
・②被保険者の配偶者で、戸籍上婚姻の届出はしていないが事実上婚姻関係と同様の人の父母および子
・③②の配偶者がなくなった後における父母および子
子どもの場合は同居していてもしていなくても、生計を一にしていれば被扶養者の対象となります。同居していない子どもの場合、仕送りをしていることが条件となります。 【収入要件】
・75歳未満の扶養家族(子ども等):年収130万円未満かつ被保険者の年収の1/2未満
・19歳以上23歳未満の扶養家族(特定被扶養者):年収150万円未満かつ被保険者の年収の1/2未満(2025年10月1日以降の認定から適用)
・60歳以上または障害者の扶養家族:年収180万円未満かつ被保険者の年収の1/2未満
子どもが130万円以上のアルバイト収入を得ると、原則として親の社会保険の扶養を外れ、自身でアルバイト先の社会保険に加入するか、国民健康保険に加入する必要があります。 【注意】アルバイト・パートをする子どもへの社会保険適用拡大について 2024年10月以降、従業員51人以上の企業で週20時間以上・月額賃金8.8万円以上(年収換算約106万円)などの条件を満たす場合は、子ども自身が会社の社会保険に加入する義務が生じます(130万円未満でも親の扶養を外れる場合があります)。さらに2026年10月以降は企業規模要件が撤廃される予定で、適用がさらに広がります。
3. 所得税・住民税上の扶養について
所得税と住民税は、会社からもらう給料や自分の事業で稼いだお金などにかかる税金です。被扶養者がいると、扶養者は所得税と住民税の控除を受けることができます。 2025年(令和7年)の税制改正により、子どもが扶養から外れる年収基準が103万円から123万円に引き上げられました。共働き世帯には重要な改正ですので、最新の情報をもとに確認しましょう。 納税者の配偶者や子ども、親などが被扶養者の対象で、被扶養者になれる配偶者は1人ですが、配偶者以外であれば人数に限りはありません。
どちらの扶養に入るべきか
共働きの場合、子どもはどちらの扶養に入れるか選ぶことができます。基本的には収入が高い方の扶養に入った方が、税金から減額される金額が大きくなります。 所得税の税率は、所得金額が大きくなるほど高くなる累進課税制度なので、扶養控除額は同じでも税率が高い方が減額が大きくなります。 住民税は所得割と均等割の二種類に分けて計算されます。所得割は所得金額によって税金が決まるので所得税と似た計算方法です。もうひとつの均等割は原則すべての人が均等に負担する税金です。 基本的には所得税も住民税も所得が多いほど納める税率は高くなるので、扶養に入る場合は所得が多い方に入ると税金の減額も大きくなります。 ただし例外として16歳未満の子どもがいる場合は収入が低い方の扶養に入ったほうがお得になるケースもあります。一定の収入以下の場合は住民税が非課税となりますが、被扶養者がいれば非課税となる収入の上限額が上がるため、住民税が非課税になりやすくなります。住民税が非課税になる基準は自治体によって異なるのでご確認ください。
所得税上の被扶養者になる条件(2025年改正後)
所得税上の被扶養者になる条件は次のとおりです。 【続柄要件】
・6親等内の血族
・3親等内の姻族
上記に加えて、年齢は16歳以上で、生計を一にしていることが条件となります。 【収入要件(2025年改正後)】 2025年(令和7年)の税制改正により、扶養親族の合計所得金額の要件が48万円以下から58万円以下に引き上げられました。給与所得控除の最低保障額も55万円から65万円に引き上げられたため、給与収入ベースでは以下のとおりです。
・扶養から外れる給与年収の目安:改正前103万円超 → 改正後123万円超
・扶養親族の合計所得金額要件:改正前48万円以下 → 改正後58万円以下
・給与所得控除(最低保障):改正前55万円 → 改正後65万円
以前は16歳未満でも扶養控除を受けることができましたが、2012年に0〜15歳の子どもへの児童手当が充実したことにより、16歳未満は扶養控除の対象外となっています。
特定親族特別控除とは(2025年新設)
2025年(令和7年)の税制改正で「特定親族特別控除」が新設されました。これは19歳以上23歳未満の親族(大学生・専門学校生など)が、アルバイト等で年収123万円を超えても控除が受けられる制度です。 【対象となる「特定親族」の条件】
・居住者と生計を一にする19歳以上23歳未満の親族
・合計所得金額が58万円超123万円以下(給与年収換算:123万円超〜188万円以下)
・配偶者・青色事業専従者・白色事業専従者は除く
【控除額】 特定親族の合計所得金額に応じて最高63万円が控除されます(所得金額が上がるにつれて控除額は逓減します)。 この制度により、大学生の子どもが扶養を外れる年収ラインを気にせずアルバイトできる範囲が広がりました。
被扶養者の年齢と扶養控除額について
配偶者以外の親族が扶養控除を受ける場合の控除額は下記のとおりです。
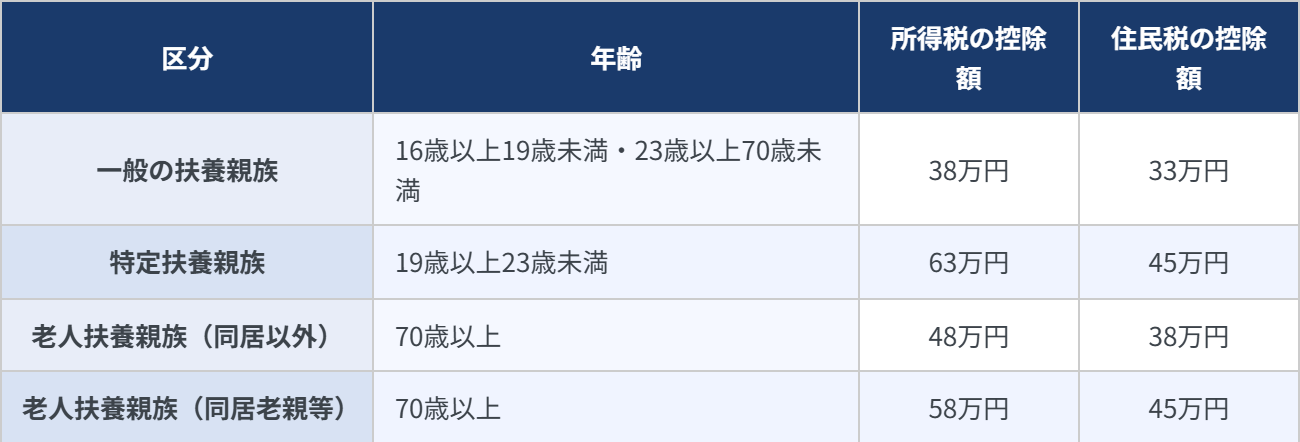
子どもが扶養に入った場合、年齢に応じて38万円または63万円の控除を受けられます。特に19〜22歳の大学生は「特定扶養親族」として63万円の控除を受けられるため、税負担軽減の効果が大きい区分です。
4. 共働き世帯が知っておくべき「年収の壁」まとめ
共働きで子どもを扶養に入れる際、子どもがアルバイトをする場合には「年収の壁」に注意が必要です。2025年以降の主な壁をまとめます。
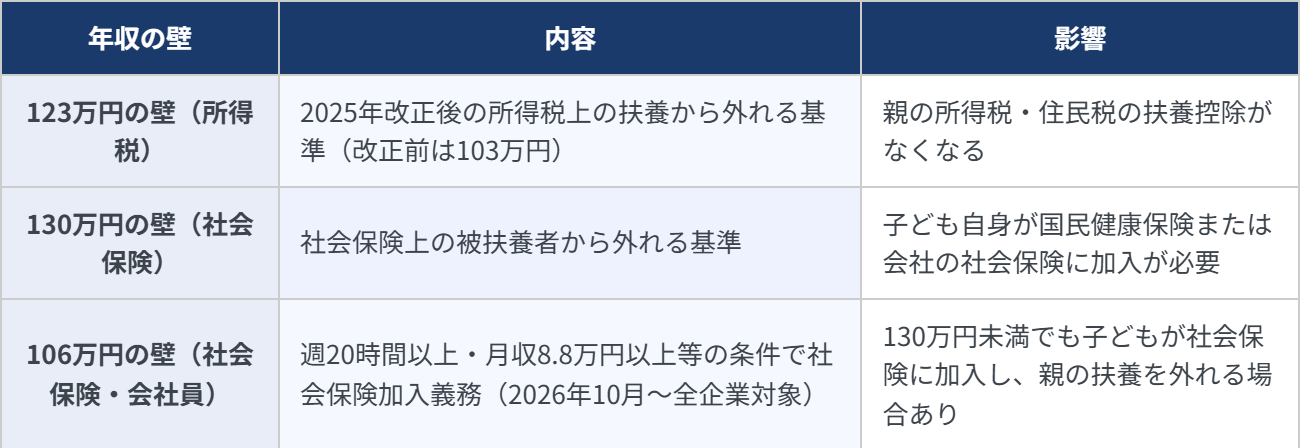
5. 扶養者を検討する際の注意点
会社によっては扶養家族がいる場合、給与とは別で「扶養手当」を受けられることがあります。しかし扶養から外してしまうと「扶養手当」はもらえなくなってしまいます。 実際に扶養に入れた場合に免除される税金の金額を計算してみて、扶養手当とどちらがお得になるか比較してみましょう。また、扶養の種類(社会保険上・所得税上)によって扶養者を変えることもできますので、それぞれの状況に応じて最適な方法を検討することが大切です。
6. 子どもを扶養に入れる手続き方法
社会保険上の手続きと所得税・住民税上の手続きについて、それぞれ紹介いたします。
社会保険上の手続き
会社の担当者を通して健康保険組合に「被扶養者(異動)届」を提出します。提出期限は事実があった日から5日以内です。子どもが扶養に入ることがわかり次第、会社の担当者に相談するようにしましょう。 なお、毎年一度、健康保険組合から被扶養者の資格確認(被扶養者資格再確認)が行われます。収入状況の変化があった場合は忘れずに対応してください。
所得税・住民税上の手続き
扶養者が年末調整・確定申告で申請します。年末調整や確定申告で申請する申告書の中に「控除対象扶養親族」を記入する欄があるので、扶養に入れたい子どもの情報を記入することで扶養に入れることができます。 会社に属している場合、新たに子どもが産まれた際には、年末調整でなくても「給与所得者の扶養控除等の(異動)申告書」という書類を記入して提出する必要があります。会社に属しておらず確定申告をする方は、産まれた年の翌年に確定申告書に記入します。 また2025年からは、19〜22歳の子どもが「特定親族特別控除」の対象となった場合には、「給与所得者の特定親族特別控除申告書」の提出も必要になります。
YouTubeで「扶養」について解説中!
ビスカス公式YouTubeチャンネルのご案内
ビスカス公式YouTubeチャンネル「3分でわかる税金」では、お金に関する疑問を分かりやすく簡単に紹介中! チャンネル登録はこちら:3分でわかる税金
まとめ
扶養は「社会保険上」と「所得税・住民税上」の2種類あり、それぞれ選び方の基本は異なります。
・社会保険上の扶養:原則、収入が多い方の扶養に入る(年収差1割以内なら選択可)
・所得税・住民税上の扶養:基本的には収入が高い方の扶養に入る方が節税効果が大きい。ただし住民税が非課税になりそうな場合は逆もあり得る
2025年(令和7年)の税制改正により、所得税上の扶養から外れる子どもの年収基準が103万円から123万円に引き上げられました。また19〜22歳の子どもには「特定親族特別控除」が新設され、年収123万円〜188万円の範囲でも最高63万円の控除が受けられるようになりました。 さらに社会保険の適用拡大により、子どもが比較的低い年収でも社会保険に加入しなければならないケースが増えています。それぞれのご家庭によって最適な方法は変わってくるため、最新の制度をもとに検討してみましょう。
法政大学を卒業後、地方銀行で3年間勤務。その後、ITベンチャー企業に転職し立ち上げ期の経理や人事労務を経験。補助金代理申請の担当も行っていました。読者の視点に近い、わかりやすい文章を書くことを意識しています。卒業後は大手建設会社で営業として勤務しており、その後大手コンサルティング会社に転職。不動産や税金、建築の専門知識を保有。経験や知識を活かして、中学生でも分かりやすい記事を心がけています。
新着記事
人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説