生命保険の受取人が先に亡くなっていた場合、保険金の支払いはどうなる?
生命保険(死亡保険)の受取人が、被保険者(保険の対象者)よりも先に亡くなった場合、受取人の変更を行うことができます。しかし、その手続きをしないままの状態で被保険者が亡くなったら、どうなるのでしょうか? そうしたケースの保険金の扱いを中心に解説します。
生命保険の仕組み
最初に生命保険の仕組みについて、簡単におさらいしておきます。
生命保険は、次の3者が登場する契約です。
・契約者:保険料の支払いを行う
・被保険者:保険の対象者(死亡により保険金の支払いが生じる)
・受取人:保険金を受け取る権利を持つ
多いのは、「契約者と被保険者が同じで、受取人を家族にする」というパターンです。例えば、夫が契約者・被保険者となり、妻を受取人にしておけば、夫の死後に妻に保険金が支払われ、家族の生活の支えとすることができるわけです。
受取人が先に亡くなった場合の保険金の扱い
受取人死亡時の相続人に支払われる
このように、生命保険の保険金は、被保険者の死亡によって、指定された受取人に契約に応じた保険金が支払われます。今回のテーマである「被保険者の前に受取人が亡くなっていた」ケースについては、一般的には、受取人が亡くなった時点の「受取人の法定相続人」が、本来の受取人に代わって保険金の受取人になります。その人が、保険金の支払事由発生時(被保険者の死亡)までに亡くなった場合には、さらにその相続人が受取人です。
つまり、このようなケースでは、本来の受取人の相続人のうち、保険金支払時に生きている人(死亡していたら、その相続人)が受取人になる、ということです。
なお、保険会社によっては、こうしたケースの受取人を、「受取人の法定相続人」ではなく、「被保険者の遺族」などとしている場合もあります。会社に問い合わせるなどして、契約の中身を確かめるようにしましょう。
保険金は「均等」に支払われる
受取人は法定相続人でも、保険金の受取割合は「法定相続分」ではないことにも、注意が必要です。
相続財産に関しては、例えば相続人が妻と子どもだったら、法定相続分はそれぞれ1/2ずつ(子どもが2人いれば、1/4ずつ)などと決められています。しかし、保険金については、対象となる受取人に均等に支払われることになっています。
保険金の受取人が誰になるかは、相続手続きだけでなく相続税の課税関係にも影響します。受取人が亡くなった場合は、そのまま放置せず、保険会社へ契約内容を確認したうえで、必要に応じて受取人変更の手続きを行うことが重要です。
さいたまクラウド税理士事務所代表税理士 中澤 竜之助(税理士)
受取人が先に亡くなっていた事例
生命保険の被保険者よりも先に受取人が亡くなっていた場合に、どのような扱いになるのか、具体例でみてみましょう。
【ケース1】受取人にしていた妻が先に亡くなった
■契約者・被保険者は夫Ⓐ、受取人は妻Ⓑ:保険金1,800万円
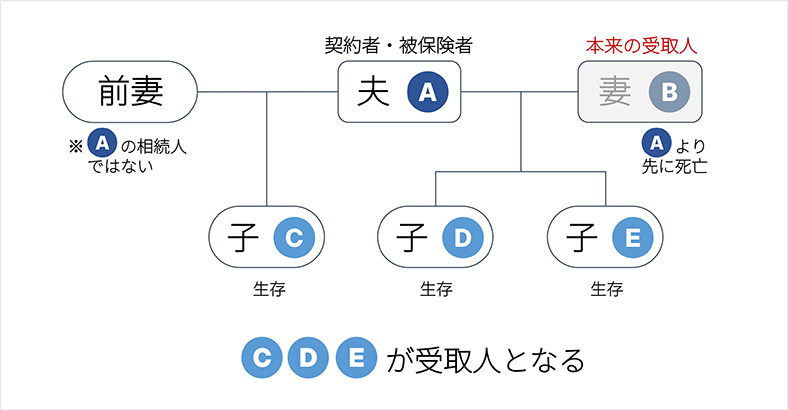
受取人である妻が亡くなったにもかかわらず、子どもなどへの変更を行わなかった場合の1例です。
本来の受取人である妻Ⓑが亡くなった時点のⒷの法定相続人=新たな受取人は、夫Ⓐと子どもⒹ、Ⓔになります。
一方、Ⓐには前妻との間に子どもⒸ(Ⓐの法定相続人)がいました。Ⓐの死亡(保険金支払い事由発生)により、その保険金受取人の権利は、Ⓒに引き継がれることになります。
したがって、Ⓐが契約者の生命保険の受取人は、Ⓒ、Ⓓ、Ⓔで、受取額は600万円ずつになります。
【ケース2】受取人にしていた親が先に亡くなった
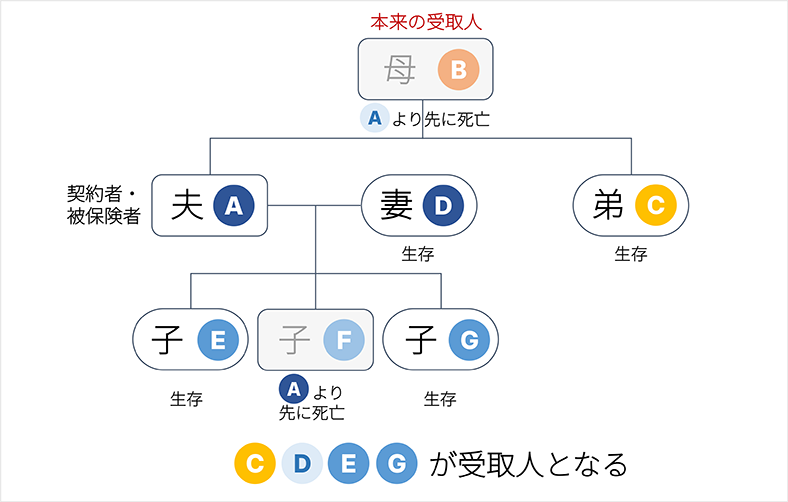
■契約者・被保険者は夫Ⓐ、受取人は母親Ⓑ:保険金2,400万円
独身時代に、親を受取人にして生命保険に入ることも珍しくありません。結婚したら配偶者を受取人にするつもりでいたものの、その手続きを忘れたまま親が亡くなったパターンを考えてみます。
Ⓐには父親はおらず、弟Ⓒがいました。本来の受取人である母親Ⓑが亡くなった時点のⒷの法定相続人は、ⒶとⒸです。
この状態でⒶが亡くなると、【ケース1】同様、Ⓐが受け取る権利は、Ⓐの法定相続人(妻と子ども)に引き継がれます。Ⓐの子どものうちⒻはすでに亡くなっていたため、Ⓐが契約者の生命保険の受取人は、弟Ⓒ、妻Ⓓと子どもⒺ、Ⓖの4人、受取額はそれぞれ600万円ずつということになります。
ちなみに、Ⓐの相続に関していえば、その遺産の法定相続分は、妻Ⓓが1/2、子どもⒻ、Ⓖが1/4ずつです。弟Ⓒは、この場合、相続人ではありません(※)。
※法定相続人には次のような順位があり、前の順位の人がいる場合には相続人ではない。
・第1順位:子(亡くなっている場合には孫)
・第2順位:親(亡くなっている場合には祖父母)
・第3順位:兄弟姉妹(亡くなっている場合には甥姪)
配偶者は順位に関わりなく、常に相続人
実際の相続では、「本来渡したかった人」と「実際に受け取る人」が異なるケースも少なくありません。特に再婚や前婚の子ども、兄弟姉妹が関係する場合には思わぬ結果になることもあるため、家族構成が変わった際は保険契約もあわせて見直すことをおすすめします。
さいたまクラウド税理士事務所代表税理士 中澤 竜之助(税理士)
生命保険は状況に応じた見直しを考える
受取人が亡くなったら、必ず変更する
上の例の【ケース1】の前妻の子ども、【ケース2】の弟に保険金が支払われた=本来渡したかった家族の受け取る保険金が減ったのは、本人にとって不本意だったかもしれません。自分より先に受取人が亡くなった時点で、きちんと名義変更していれば、防げたことです。
生命保険は保障額が大きいぶん、払い込む保険料も高額です。渡したい相手に確実に支払われるように、必要な手続きは怠らないようにしましょう。
契約はいつでも見直せる
生命保険の契約者は、受取割合を決めたうえで、受取人を複数指定することもできます。また、契約時の受取人や受取割合などは、被保険者の同意があれば(契約者と被保険者が同一の場合は不要)、いつでも変更することが可能なのです。
「渡したい相手」は、家族の状況の変化などによって、変わる可能性もあります。せっかくの保険金が確実に「意中の人間」に届くよう、折を見て保険の内容を確認し、必要な見直しを行うようにするのがいいでしょう。
生命保険は加入時だけでなく、結婚・離婚・出生・相続などライフイベントに応じて定期的に見直すことが大切です。受取人を適切に設定しておくことで、将来の相続トラブルを未然に防ぎ、ご自身の意思どおりに保険金を受け渡しやすくなります。
さいたまクラウド税理士事務所代表税理士 中澤 竜之助(税理士)
まとめ
生命保険(死亡保険)の受取人が被保険者よりも先に亡くなっていた場合、変更手続きをしていなければ、本来の受取人の法定相続人が代わって受取人になります。保険金が渡したい人に確実に支払われるよう、折を見て契約内容の確認、見直しを行いましょう。
記事監修者 中澤税理士からのワンポイントアドバイス
生命保険の受取人が被保険者より先に亡くなっていた場合でも、保険金が直ちに契約者や被保険者の相続財産になるわけではありません。
保険契約や判例に基づき、本来の受取人の法定相続人などが受取人となるケースがあり、想定していなかった方へ保険金が支払われる可能性もあります。
特に結婚・離婚・再婚・子どもの誕生・家族の死亡など、家族構成が変わった際には受取人の見直しが重要です。また、受取人によって税務上の取扱いが異なる場合もあるため、契約内容を定期的に確認し、不明な点は保険会社や税理士などの専門家へ相談することをおすすめします。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
アジア大会の報奨金、五輪と違って税金がかかる?ぷよぷよ11歳金メダリスト「報奨金なしの見通し」から税理士が解説
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
 マネーイズム
5分で読める、
お金に関する得する情報を見逃さない
毎週火曜日、経営者が「今週知るべき」
ニュースをまとめてお届けします。
登録無料・いつでも解除できます