オーナー社長だった親の「遺品(高級車や絵画)」は、“会社の資産”か“個人の資産”か?相続税はどうなるか解説
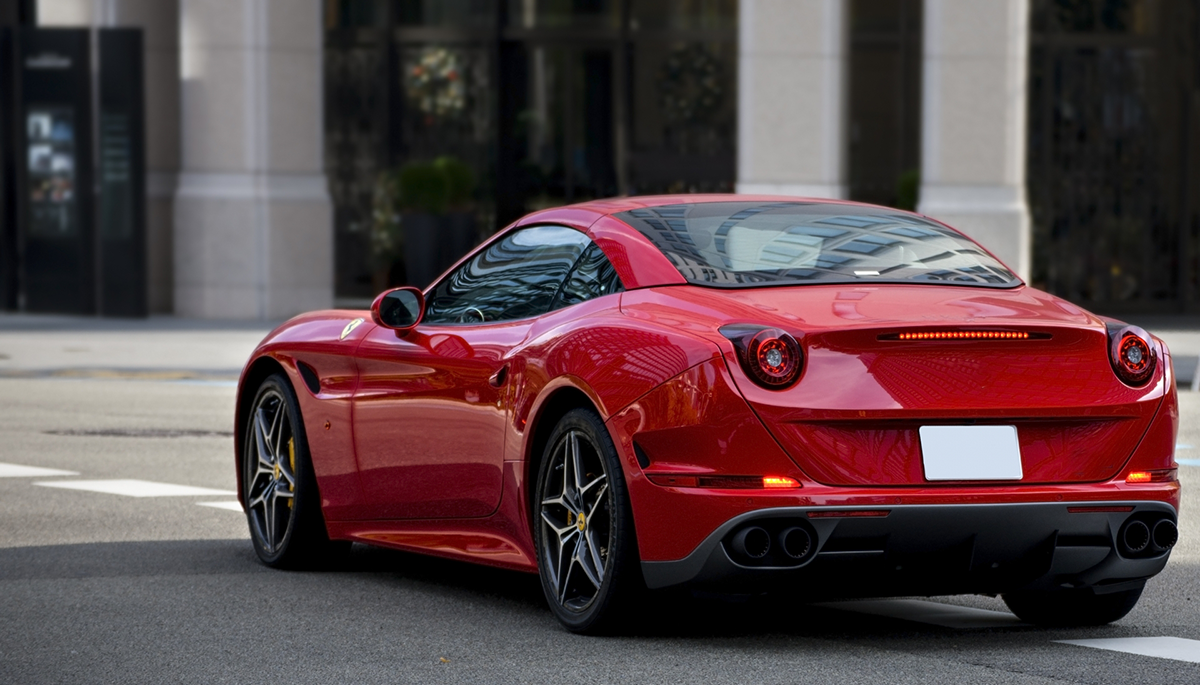
中小企業のオーナー社長だった父親が亡くなり、相続になった。そのような場合、社長が乗っていた高級車、会社の応接室に飾られていた絵画なども相続の対象になり、相続税がかかってくるのでしょうか? 相続における会社の資産、個人資産の考え方、注意点などについて解説します。
オーナー社長の相続財産の考え方
「会社の相続」とは
オーナー社長が亡くなった場合、その財産は、基本的に遺言書や法定相続人の遺産分割協議によって分けられることになります。では、経営していた会社はどうなるのか。そもそも、「会社を相続する」とは、どういうことなのでしょうか。
経営していた会社の資産や社長のポストを、相続でそのまま譲ったり受け取ったりすることはできません。相続の対象となるのは、会社そのものではなく、社長の持っていた株式(自社株)なのです。
株主は、その持ち株比率に応じて、株主総会で議決権を行使することができます。つまり、株式を通じて、会社の経営権を握るわけです。相続人などは、株式を相続することで会社の経営権や配当を承継します。その際、その会社の株式評価額に基づいた相続税が課税されることになります(※)。
※相続税には、「3,000万円+600万円×法定相続人の数」という基礎控除があり、被相続人(亡くなった人)の遺産の総額がこの範囲内なら、課税されない。
なお、実際には相続発生前に、会社の後継者に生前贈与などで自社株が譲られることも多くあります。
会社の資産は相続の対象外
このように、たとえオーナー社長であっても、会社の資産そのものは「会社のもの」であり、個人の持ち物ではありません。ですから、個人の相続の対象にはならず、相続税がかかることもありません。会社の資産は、経営者の相続があっても、そのまま会社に残ることになります。
「会社の資産」には、建物や設備、備品などのほか、自家用車や社内にある美術品なども含まれます。
会社名義でも、個人の資産なら相続税の対象に
ただし、名義が会社になっていれば、必ず会社の資産として認められるとは限らない点には、注意が必要です。表向きは会社の名義になっていても、社長や親族が個人的に使用、所有していた場合などには、税務上個人の財産とみなされる可能性があるのです。そのようなケースでは、亡くなった社長の相続財産にカウントされ、相続税が課税されるかもしれない、ということです。
会社の資産と個人の資産の判定基準は
事業に使っているか
では、会社の資産になるのか社長個人の資産とみなされるのかの判定基準は、どこにあるのでしょうか。ポイントは、「その資産が事業のために使われていたかどうか」です。
よく問題になるのが、自家用車、特に高級車です。そのような車を持ちたいオーナー社長が会社名義で購入し、実際にはプライベートで使っている、というパターンです。
事業用の自動車を会社で購入した場合、購入費用だけでなく、税金や自動車保険料、ガソリン代、駐車場代、車検代などが「会社持ち」になります。すべて経費として認められますから、法人税の節税効果もあります。
オーナー社長にとっては、大きなメリットがあるのですが、あくまでも車を事業に使うのが前提。そうでなければ、会社の費用にすることは認められません。
申告後の税務調査でこのような状況が発覚した場合、会社は修正申告を求められることになるでしょう。否認された「経費」に対して法人税が課されるだけでなく、過少申告加算税や悪質な脱税に課せられる重加算税、さらに延滞税などのペナルティが発生する可能性もあります。また、社長個人も自動車の購入金額相当の「賞与」を受け取ったものとみなされて、源泉所得税の課税対象になります。
実態の証明が重要
社長が会社名義の自動車を個人的に使ったりするのは、リスクが大きいといえます。一方、事業に使っているのにプライベートの利用を税務署に疑われるようなケースでは、実態をきちんと証明できることが重要になります。
この点では、有名な高級外車フェラーリの事例があります。社長の通勤、出張用に会社が購入し、経費計上した2,700万円のフェラーリに対し、税務署 税務者が「実質は代表者の個人的趣味による支出だ」としてその処理を否認したものの、国税不服審判所(※)で納税者側の主張が認められた、というものです(1995年10月12日)。
※国税不服審判所 国税に関する税務署などの処分に対する審査請求を、第三者的立場で調査・審理し裁決する国税庁に設置された機関。
裁決では、フェラーリの走行距離や、社長に交通費・通勤手当が支給されていなかったこと、プライベート用の自動車を複数所有していたこと、などが「事業に使っている」=「個人の資産ではない」根拠として認められました。判断の基準は必ずしも外見や金額ではなく、公に説明できるかどうかにあることを示した事例といえるでしょう。
ただし、税務署がこのような資産に厳しい目を向けているのは事実です。安易に会社の費用として処理することは、慎むべきでしょう。
相続で注意すべきこと
「社長の資産」には課税
あらためて相続に話を戻すと、さきほども触れたように、相続の時点で会社の名義になっていても、実質的に社長個人の資産だと認められると、その相続財産となります。高価な資産だった場合、相続税が予想外の高額になる可能性もあります。
税務署の判断を覆すためには、確かに事業用だったことを証明する必要があります。とはいえ、社長が亡くなった状態で遺族がそれを行うのは、ハードルが高いものと思われます。
あえていえば、そのような状況で問題になるのは、税金の支払いには限りません。社長の資産になった場合、それを誰が相続するのかといったことで、相続人同士のトラブルになるリスクがあるのです。
相続人が困らないためには、社長が生前に会社の資産か個人資産かの線引きを、しっかり行っておく必要があるわけです。
「相続税対策」には要注意
中には、相続税対策として、私的な資産を会社の資産に移すようなケースもあるようです。しかし、そのような行為が明らかになると、加算税などのペナルティが課せられることになり、相続人の納税額はかえって増えます。意図的な「税逃れ」は、やめておきましょう。
まとめ
オーナー社長の相続の際、自動車や美術品などの高級品が、会社の資産ではなく社長個人の資産とみなされた場合には、相続税の課税対象となることがあります。相続人が困らないよう、生前に準備しておくことが大切です。オーナー社長の相続前・後の対応については、相続に詳しい税理士に相談するようにしましょう。
中小企業経営者や個人事業主が抱える資産運用や相続、税務、労務、投資、保険、年金などの多岐にわたる課題に応えるため、マネーイズム編集部では実務に直結した具体的な解決策を提示する信頼性の高い情報を発信しています。
新着記事
人気記事ランキング
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
ポケカ30周年で転売過熱。会社員のトレカ副業が確定申告で間違えやすい4つのポイントを税理士が解説
-
W杯優勝賞金80億円、日本は17.6億円。あの賞金に税金はかからないのか?税理士の見解は
-
AIの狙い打ちで税務調査の追徴金が過去最高!KSK2は2026年9月24日稼働、国税庁のAI活用と必要な実務対応を解説
-
路線価とは?令和8年分は5年連続・2.9%上昇で過去最大!相続税・贈与税への影響を解説【2026年最新版】