法人が利息を受け取ったら?税金・仕訳処理・所得税額控除の活用と2026年金利上昇対応を解説
2024年以降、日本銀行が政策金利を段階的に引き上げたことで、長く続いた超低金利時代が終わりを迎えています。その結果、普通預金や定期預金の金利が上昇し、法人が受け取る利息の金額も実感できる水準になりつつあります。受取利息は収益として計上され、適切な税務処理が必要です。この記事では、受取利息に関わる源泉所得税の仕組み、2つの仕訳処理方法、所得税額控除の活用と還付の手続き、そして2026年の金利環境を踏まえた法人の実務ポイントを解説します。
1. 法人で開設できる口座の種類と利息
法人はさまざまな種類の預金口座を開設できます。利息が発生するものとしないものがあるため、まず整理しておきましょう。
①普通預金
普通預金は最も一般的な預金口座です。自由に預け入れ・払い戻しができ、日常的な決済や手元資金の管理に使われます。利息を受け取ることができます。2024年以降の金利上昇を受け、メガバンクでも0.1%前後、ネット系銀行では0.2%以上の金利が設定されるケースも増えています。
②当座預金
当座預金は手形や小切手の支払いに使う決済専用口座です。通帳は発行されず、当座勘定照合表が毎月発行されます。無利息のため、利息の処理は不要です。
③定期預金
定期預金は一定期間の預け入れを条件に、普通預金より高い利率で運用できる口座です。利息を受け取ることができます。金利上昇の恩恵を受けやすく、1年定期では金融機関によって0.3〜1.0%程度の利率が設定されるケースも増えています。法人の余剰資金の短期運用先として改めて注目されています。
④定期積金
定期積金は信用金庫・信用組合などで取り扱われる預金口座です。毎月一定額を積み立て、満期日に給付補てん金(利息相当)を受け取る仕組みです。給付補てん金(利息相当)を受け取ることができます。
⑤通知預金
通知預金は、引き出しの際に2日前までの通知が必要な預金です。普通預金より高い金利が設定されており、一定期間(最低7日以上)資金を固定できる場合の運用手段として活用されます。
2. 受取利息に差し引かれる税金の仕組み
法人の預金利息は、口座に入金される前に税金が差し引かれた状態で振り込まれます。
差し引かれる税金の種類と税率
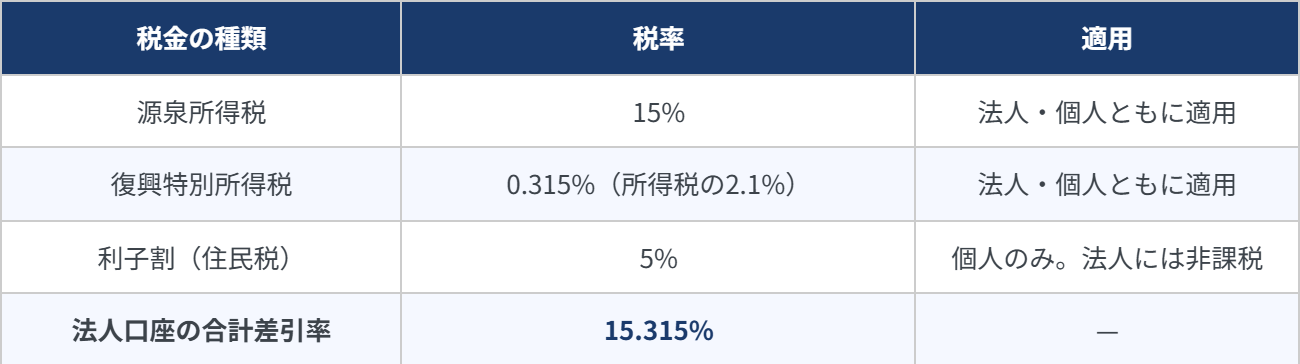
法人口座から差し引かれる税金は源泉所得税(15%)と復興特別所得税(0.315%)の合計15.315%です。なお、個人口座に課される利子割(住民税5%)は法人には適用されません。
具体的な計算例
たとえば、定期預金の利息が1,000円発生した場合、法人口座への入金額は次のようになります。
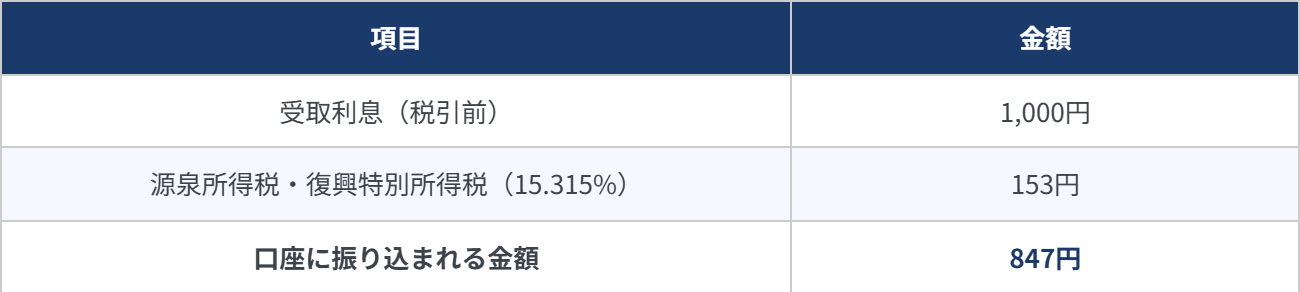
差し引かれた税額の詳細は、銀行から送付される「預金利息の計算書」や通帳の記録で確認できます。
この内容を自社のケースで確認したい方へ
マネーイズムの運営元・株式会社ビスカスが、全国の税理士を無料でご紹介しています。
どれにあてはまりますか?(入力は30秒)
累計 44万件
登録税理士 8,758人
相談・紹介料 無料
※ 実績値は同社調べ(累計ご紹介実績2026年1月時点/登録税理士数2026年10月時点)。
3. 受取利息の仕訳処理方法(2つの方法)
利息を受け取った場合の仕訳には「原則的な方法」と「純額主義の方法」の2つがあります。どちらも会計基準上は認められていますが、税務上の有利不利が生じます。
①原則的な方法
口座に入金された金額(税引後)と、差し引かれた源泉所得税の両方を仕訳に計上する方法です。1,000円の利息(源泉税153円差引後847円入金)の例で見てみましょう。
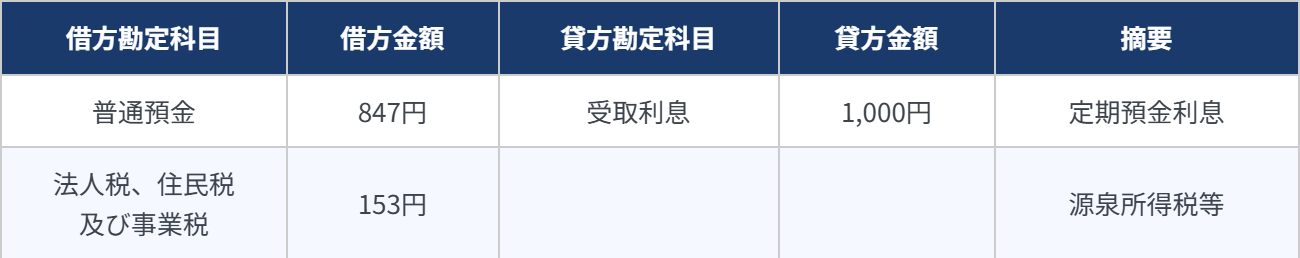
源泉所得税等は「法人税、住民税及び事業税」勘定で処理します。「法人税等」などの別科目で処理する場合もあります。この方法では受取利息は税引前の1,000円として収益に計上されます。
②純額主義の方法
源泉所得税を無視して、口座に振り込まれた金額だけで仕訳する方法です。
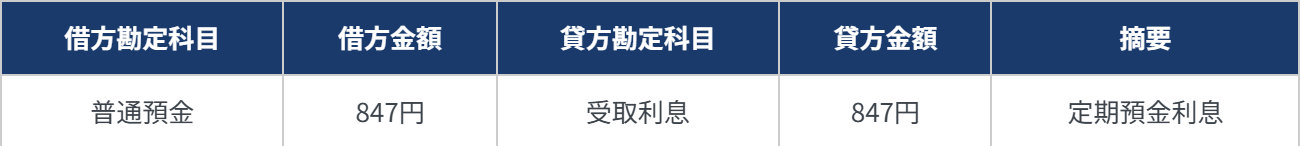
仕訳は簡単ですが、受取利息が税引後の847円となります。一見すると収益が少なく節税になるように見えますが、後述の所得税額控除が受けにくくなるため、実際には原則的な方法のほうが有利になるケースがほとんどです。
4. 源泉所得税額の控除と還付手続き
差し引かれた源泉所得税は「法人税の前払い」という性格を持ちます。これを申告時にどう処理するかが実務上の重要ポイントです。
所得税額控除とは
原則的な方法で仕訳を行っている場合、決算時に所得税額控除として、先払いした源泉所得税を納付すべき法人税から差し引くことができます。 たとえば、年間を通じて差し引かれた源泉所得税等の合計が10万円あった場合、法人税申告時にその10万円を法人税額から控除できます。
控除しきれない場合は還付される
所得税額控除の額が法人税額を超える場合は、超過分が還付されます。赤字決算や税額が少ない年度でも、源泉所得税等の還付を受けられる点は重要なポイントです。
所得税額控除の申告手続き
所得税額控除を受けるには、法人税確定申告書の別表六(一)に次の内容を記載する必要があります。
・支払を受けた利子等の金額(税引前)
・源泉徴収された所得税等の額
・支払者(銀行等)の名称・住所
これらの情報は、銀行から送付される「預金利息の計算書」または通帳の記録から確認します。複数の金融機関に口座を持つ場合は、各行の計算書を漏れなく収集することが大切です。
純額主義の場合の注意点
純額主義の方法をとっている場合でも所得税額控除は受けられますが、申告書上で税引前の金額に補正する作業が必要となります。仕訳と申告書の整合を取る手間が増えるため、実務的には原則的な方法が推奨されています。 なお、所得税額控除を「受けない」選択をした場合は、源泉税等を損金(経費)として算入できます。ただし、損金算入した場合は控除が受けられません。どちらが有利かは事業年度ごとの税額によって異なります。
5. 2026年の金利環境と法人の余剰資金運用ポイント
2024年以降、日本銀行の政策金利引き上げを受けて金融機関の預金金利が上昇しています。法人の余剰資金の運用を検討するうえで、受取利息の税務処理を正しく理解しておくことが以前にも増して重要になっています。
主な短期運用手段と受取利息の課税
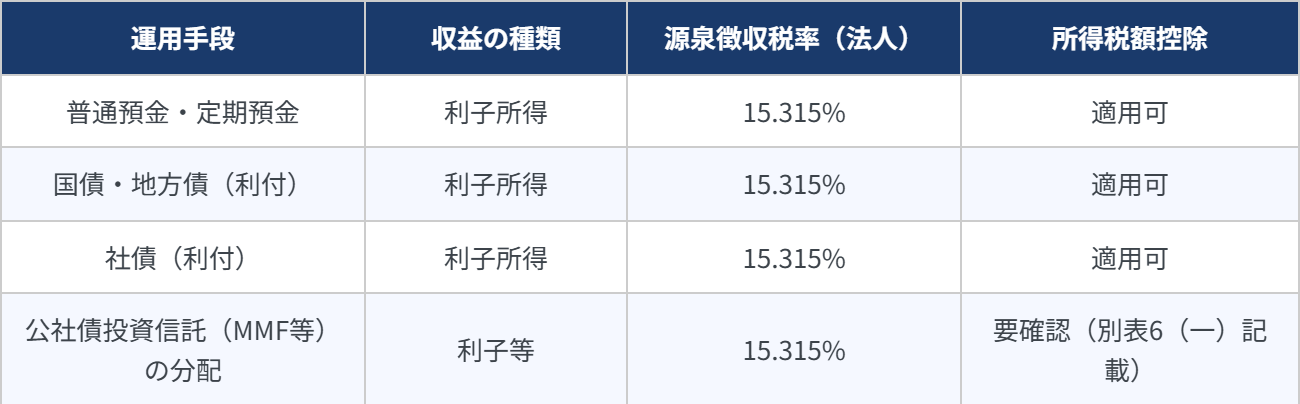
いずれも源泉徴収率は15.315%で統一されており、適切な申告を行えば所得税額控除の対象になります。
受取利息が増えるほど税務管理も重要に
金利上昇により受取利息が増加すると、別表六(一)への記載量も増えます。複数の金融機関・複数の預金種別を持つ法人では、各行の計算書を決算前に整理しておくことが申告ミス防止につながります。 余剰資金の運用方針と税務処理の最適化は、税理士に相談することで無駄のない資金活用と適切な節税対策が実現できます。ビスカス株式会社の「税理士紹介サービス」では、法人の資産運用・税務に詳しい税理士を無料でご紹介しています。
まとめ
法人の受取利息に関するポイントをまとめます。
・受取利息は口座入金時に源泉所得税(15.315%)が差し引かれた状態で振り込まれる(利子割5%は法人に非課税)
・仕訳方法は「原則的な方法」と「純額主義の方法」の2種類。実務的には原則的な方法が推奨される
・原則的な方法で仕訳すれば、法人税申告時に所得税額控除(別表六(一))を受けられる
・控除しきれない場合は還付される(赤字決算時も対象)
・2024年以降の金利上昇により受取利息が増加傾向。余剰資金の運用と税務処理は税理士へ相談を
受取利息の処理は比較的シンプルですが、金利上昇で金額が大きくなるほど所得税額控除の活用が重要になります。税務処理に不安がある場合は、ぜひ税理士へのご相談をご検討ください。
会計事務所に約14年、会計ソフトメーカーに約4年勤務。個人事業主から法人まで多くのお客さまに接することで得た知見をもとに、記事を読んでくださる方が抱えておられるお困りごとや知っておくべき知識について、なるべく平易な表現でお伝えします。
新着記事
人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
ニデックTOBインサイダーで追徴金7.5億円超、利益の約13倍でも税金はかかる?税理士に聞いた
-
平均給与は1.9%増、源泉徴収された所得税は17%増。なぜ?今年の年末調整で起きることも税理士に聞いた
-
プルデンシャル生命に業務停止命令、解約したら税金は?ドル建て保険は円安だけで課税も、税理士の見解は
-
アジア大会の報奨金、五輪と違って税金がかかる?ぷよぷよ11歳金メダリスト「報奨金なしの見通し」から税理士が解説
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線