

定年退職後に支払う税金とは?翌年の住民税に注意
在職中だけではなく、定年退職後にも所得税・住民税などさまざまな税金を納める必要があります。特に退職後1年目の住民税は在職中の所得をもとに翌年6月から課税されるため、人によっては高額となり手取りを大きく圧迫します。さらに2025年12月に施行された基礎控除・給与所得控除の改正、2026年1月施行のiDeCoの退職所得控除「10年ルール」など、定年世代に直結する制度変更が相次いでいます。本記事では2026年最新版として、定年退職後にかかる税金の種類、住民税のシミュレーション、確定申告で取り戻せるお金について解説します。
1. 退職金とは
退職金とは、勤務先を退職するときに雇用主から支払われるお金をいいます。退職金を支給する制度のことを「退職金制度」と呼びますが、制度の導入は企業の任意で、法的な義務はありません。したがって、必ずしも全員が退職金を受け取れるとは限らない点には注意が必要です。 退職金は受け取り方によって以下の3つに分かれます。
・退職一時金(一括で受け取る)
・企業年金(定額を定期的に受け取る)
・退職一時金と企業年金の併用
日本企業では退職一時金を採用するケースが依然として多く、税制上も一時金として受け取るほうが有利になりやすい仕組みになっています。
2. 定年退職後にかかる税金とは
2-1. 定年退職後にかかる税金一覧
定年退職後にかかる主な税金は以下のとおりです。
所得税:退職金・公的年金・再就職後の給与などに課税。退職金は退職所得控除によって税負担が軽減される
住民税:前年の所得をもとに翌年6月から課税。一定額以下の所得であれば非課税となる
固定資産税(土地・家屋を保有する人):東京都の場合、課税標準額×1.4%
自動車税種別割(自動車を保有する人):総排気量に応じて25,000円〜111,000円(2019年10月以降の新車登録)
退職後に再就職せず年金生活に入る方は、所得税・住民税の負担はおおむね縮小しますが、住民税は退職した翌年に高額となる点に最大の注意が必要です。
2-2. 所得税は退職金・年金・再就職後の収入に対して課税される
所得税は、定年退職後にも退職金・年金・再就職した場合の給与などに対して課税されます。退職金は長期勤務の功労と老後資金の性質を踏まえ、税制上大きく優遇されています。
退職所得の金額は次のように計算します。
退職所得 =(収入金額 − 退職所得控除額)× 1/2
退職所得控除額は勤続20年までは40万円×勤続年数(最低80万円)、20年超は800万円+70万円×(勤続年数−20年)です。
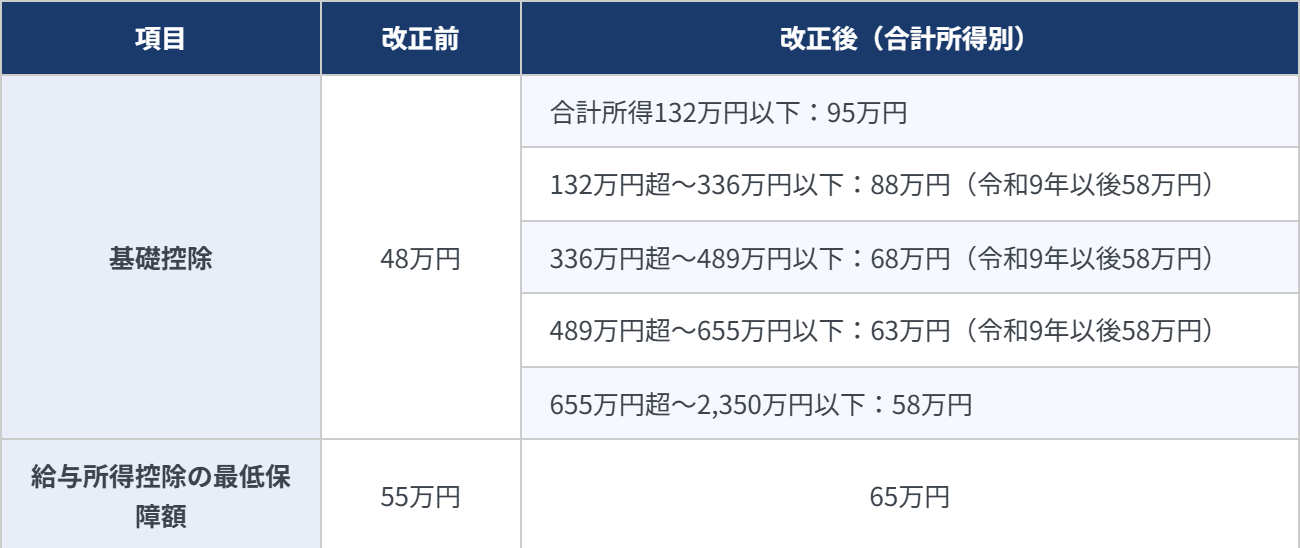
受け取る前に「退職所得の受給に関する申告書」を勤務先に提出していれば、勤務先で税額を計算し源泉徴収するため、原則として確定申告は不要です。 公的年金・国民年金基金を受け取る場合は、年金収入から公的年金等控除額を差し引いて所得税の対象を計算します。再就職した場合は、給与収入から給与所得控除を差し引いた額が課税対象です。 2025年12月施行の令和7年度税制改正により、基礎控除と給与所得控除が次のとおり引き上げられました(令和7年分以後の所得税に適用)。
さらに2026年1月以後にiDeCo(個人型確定拠出年金)の一時金を受け取り、その後で会社の退職金を受け取る場合の退職所得控除の調整期間が「5年」から「10年」に延長されました。退職金とiDeCoを両方受け取る予定の方は、受け取る順序と時期によって退職所得控除の使える金額が変わります。受給スケジュールは早めにファイナンシャル・プランナーや税理士に相談することをおすすめします。
なお、公的年金等の収入金額が400万円以下で、かつ公的年金等以外の所得金額が20万円以下である場合は確定申告が不要です。
2-3. 住民税・その他の税金
住民税は、原則として「均等割」と「所得割」を各市区町村が徴収します。 所得割は前年の収入金額から必要経費(給与所得控除など)を差し引き、必要に応じて損益通算したうえで、各種所得控除を引いた金額(課税所得金額)に10%をかけて税額を計算します。 均等割は自治体によって異なりますが、東京都の場合は道府県民税1,000円+市町村民税3,000円の合計4,000円です。2024年度からは、これに加えて森林環境税(国税)1,000円が住民税と併せて徴収されるため、納付書での負担額は均等割5,000円相当となります。 住民税で注意したいのは、所得税とは課税ルールが異なる点です。所得税では退職所得は他の所得と合算されませんが、税額はその年の源泉徴収で完結します。一方、住民税は退職所得については分離課税で計算されますが、給与など他の所得分の住民税は退職した翌年に課税されます。在職中の所得が高かった方ほど、退職翌年の住民税は重くなります。 また、令和7年度税制改正で見直された基礎控除・給与所得控除の引き上げは所得税のみが対象です。住民税の基礎控除は引き続き43万円(合計所得2,400万円以下の場合)、給与所得控除の最低額も55万円のままなので、混同しないようご注意ください。 車を保有していれば自動車税種別割、不動産を保有していれば固定資産税が引き続き課されます。
3. 定年退職後にかかる住民税の金額を平均年収でシミュレーション
3-1. 定年退職後に納める住民税はいくら?
厚生労働省「令和6年賃金構造基本統計調査」によると、年齢階級別の平均賃金(所定内給与・月額)は以下のとおりです。
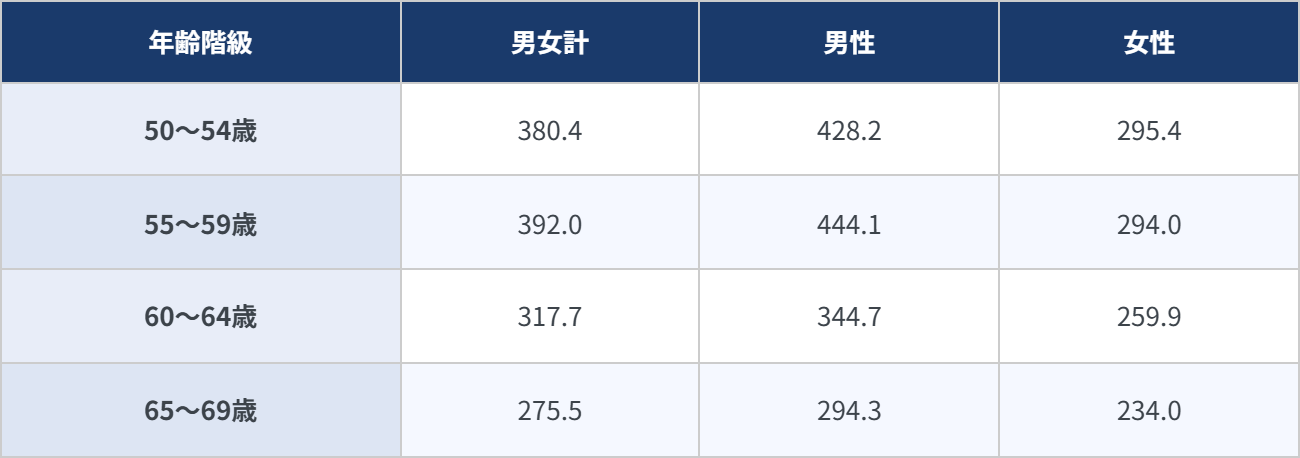
男女計では55〜59歳がピークで月額39.2万円、男性は同じく55〜59歳で月額44.4万円となっています。
たとえば60歳で定年退職した方が、定年直前の55〜59歳に男女計の平均(月額39.2万円・年収換算 約470万円)の給与を得ていたケースで、翌年の住民税を試算します。
給与収入:4,704,000円(賞与なしと仮定)
給与所得控除:1,380,800円
給与所得:3,323,200円
社会保険料控除(厚生年金・健康保険・雇用保険の合計):約720,000円
住民税の基礎控除:430,000円
課税所得:2,173,000円(1,000円未満切捨)
住民税の額(東京都の場合)=2,173,000円×10%+均等割4,000円+森林環境税1,000円=222,300円
シミュレーションでは、退職翌年に約22万円の住民税負担が発生する結果となりました。退職金や貯蓄を取り崩して納付するケースが多く、「退職した翌年は住民税の年として備える」意識が大切です。
3-2. 定年退職後の住民税の納付方法
住民税の納付方法には、給与から天引きで会社が納める「特別徴収」と、自分で納付する「普通徴収」の2種類があります。東京都では65歳以上の公的年金受給者の住民税は公的年金から特別徴収(天引き)されます。65歳未満で公的年金を受給しつつ給与所得がある方も、同様に特別徴収です。 それ以外の方は、お住まいの自治体から送られてくる納税通知書により、原則として年4回に分けて自分で納付します。 退職時期によって最後の納付方法が異なるため、注意しましょう。
【1月〜5月に退職した場合】
5月までに支払う住民税が、最終の給与もしくは退職金から一括で徴収されます。
【6月〜12月に退職した場合】
自治体から納付書が郵送されます。普通徴収に切り替わるため、自分で期日までに納めなければいけません。 退職した翌年6月以降は、改めて自治体から納税通知書が送られてきます。まとまった支払いに備え、退職金の一部をあらかじめ住民税用に確保しておくと安心です。
4. 確定申告でお金が戻ってくることがある
4-1. 定年退職後に確定申告でお金が戻ってくる人とは
公的年金の収入が400万円以下で、公的年金以外の収入が20万円以下の方は、原則として確定申告が不要です。とはいえ、以下に該当する方は確定申告をすることで税金が戻ってくる可能性があります。
・生命保険料控除・地震保険料控除など、所得から控除できる支出がある
・年間の医療費が10万円を超え、医療保険からの給付を受けていない(医療費控除の対象)
・配偶者控除や扶養控除、障害者控除の対象家族がいる
・源泉徴収されていない口座で株式・投資信託を取引している
・事業や副業を営んでいる
・不動産や山林を所有している
・年間2,000円を超えるふるさと納税などの寄附をしている
1〜3は所得控除、4〜7は損益通算や税額控除によって、課税される所得金額が減り税金が還付される可能性があります。
4-2. 年金受給者と所得税
年金を受け取り、再就職もしない方の所得税は、基礎控除と公的年金等控除を組み合わせて判定できます。令和7年度税制改正後の控除額をベースに整理すると次のとおりです。
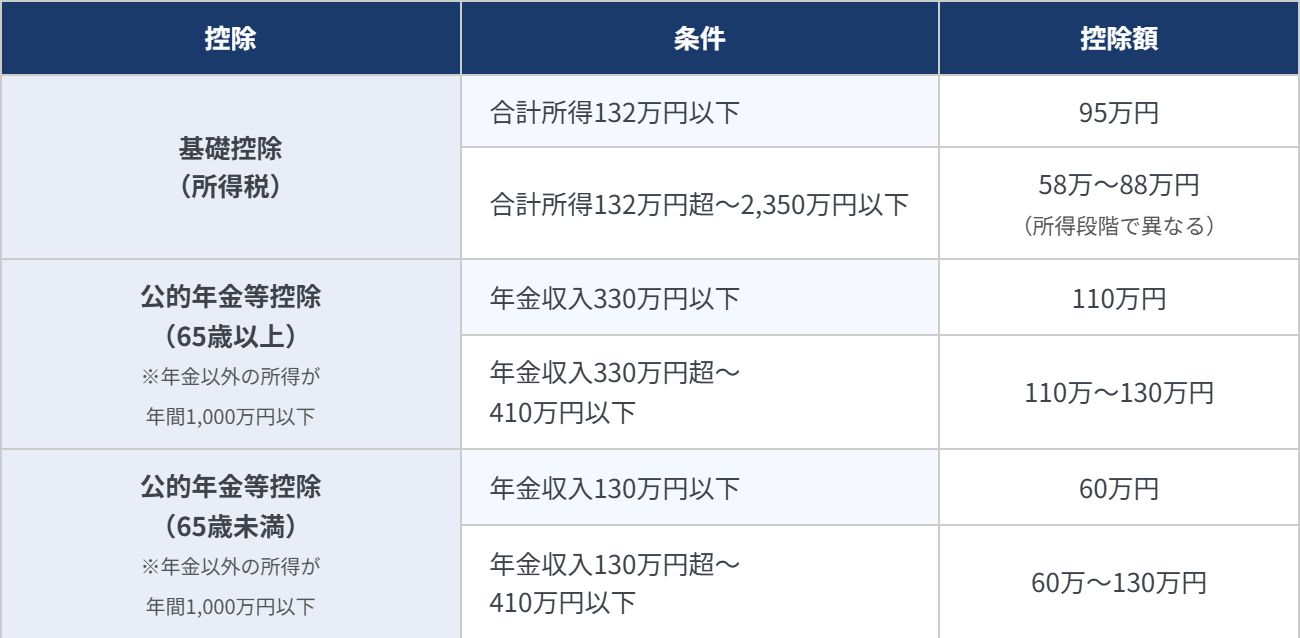
たとえば65歳以上で公的年金収入が330万円以下の方は、基礎控除95万円(合計所得132万円以下の場合)と公的年金等控除110万円を合算して最大205万円が控除できます。 ただし、ほかに不動産所得や配当所得がある場合は、合計所得金額の区分が変わり基礎控除額も変動します。実際の所得税額を試算する際は、その他の所得や控除を含めて個別に計算しましょう。
5. まとめ
定年退職後には所得税・住民税のほか、人によっては自動車税や固定資産税の納付が必要です。特に住民税は、退職後しばらく経って「忘れた頃」に納税通知書が届くケースが多く、在職中に高所得だった方ほど大きな金額が請求されます。 さらに2025年12月から所得税の基礎控除・給与所得控除が見直され、2026年1月からはiDeCoの退職所得控除「10年ルール」も始まりました。定年退職前後の方は、退職金・iDeCo・公的年金の受取スケジュールを早めに整理し、必要に応じて税理士やFPに相談することで、無理のない資金計画を立てることができます。
個人住民税【東京都主税局】
固定資産税・都市計画税(土地・家屋)【東京都主税局】
自動車税種別割【東京都主税局】
No.1420 退職金を受け取ったとき(退職所得)【国税庁】
No.1410 給与所得控除【国税庁】
No.1100 所得控除のあらまし【国税庁】
No.1199 基礎控除【国税庁】
令和7年度税制改正による所得税の基礎控除の見直し等について【国税庁】
令和6年賃金構造基本統計調査 結果の概況【厚生労働省】
iDeCo(イデコ)の3つの税制メリット【iDeCo公式サイト】
公的年金等控除【企業年金連合会】
大学在学中に2級FP技能士を取得、会社員を経て金融ライターとして独立。金融・投資・税金・各種制度・法律・不動産など難しいことを分かりやすく解説いたします。米国株・ETFなどを中心に資産運用中。CFP(R)の相続・事業承継に科目合格、現在も資格取得に向けて勉強中。
新着記事













人気記事ランキング
-
2026年10月1日の酒税改正、ビールとチューハイはいくら変わる?加熱式たばこの値上げも税理士に聞いた
-
貯蓄「平均2,059万円」に届かない世帯が3分の2——中央値1,264万円との795万円差はどこから生まれるのか
-
平均給与は1.9%増、源泉徴収された所得税は17%増。なぜ?今年の年末調整で起きることも税理士に聞いた
-
プルデンシャル生命に業務停止命令、解約したら税金は?ドル建て保険は円安だけで課税も、税理士の見解は
-
アジア大会の報奨金、五輪と違って税金がかかる?ぷよぷよ11歳金メダリスト「報奨金なしの見通し」から税理士が解説
-
100歳以上が初の10万人超え、親100歳・子80歳の「老老相続」で税金はどうなる?税理士が解説
-
元税務署職員が競艇に8億6,000万円、脱税1億3,500万円か。税理士「使った額はそのまま引けません」
-
新型iPhone、税込40万円超でも会社で一括経費にできる?「30万円→40万円」に変わった新基準を税理士が解説
-
「節税しただけ」なのになぜ逮捕?エンジェル税制、節税と脱税の境界線
-
全東信の未入金、今期の損金にできる?決算月で分かれる境目を税理士が解説

