兄弟間の相続で押さえておきたい「課税対象」と税額のしくみ
兄弟姉妹が遺産を受け継ぐとき、課税対象となる財産は故人名義の現預金・不動産・有価証券にとどまりません。
故人が資金を出した家族名義の預金、保険金と一緒に受け取る前払い保険料の払戻金なども含まれ、名義ではなく「実質的な出所と管理者」で判断されます。
課税対象財産の総額が基礎控除(3,000万円+600万円×法定相続人数)を超えた部分に税率が適用され、兄弟姉妹の場合はさらに相続税額の2割が上乗せされます。子や父母(一親等)・配偶者と比べると明確に税負担が重くなる点が、兄弟間相続の最大の特徴です。
課税対象の見落としと2割加算の計上漏れは、どちらも税務調査で真っ先に指摘されるポイントです。
兄弟が相続人になったとき、課税対象と税額で見落としやすいポイント
兄弟姉妹の相続は、一親等の相続と異なるルールが重なり、申告実務でも誤りが起きやすいテーマです。名義預金の扱いや2割加算の対象者の範囲など、知らずに申告すると過少申告加算税に直結するポイントが複数あります。ここからは、実際に寄せられた質問をもとに、兄弟相続における課税関係の実態について、監修税理士に詳しく伺っていきましょう。
兄弟姉妹の相続税が高くなる理由は?
質問: 兄が亡くなり弟の私が相続人になりました。子や親が相続するより税額が高くなると聞きましたが、理由を教えてください。
末永 寛先生
兄弟姉妹は被相続人と「二親等の血族」に当たり、一親等(子・父母)や配偶者と比べて財産取得の偶然性が高いとみなされるため、算出した相続税額の20%が上乗せされます(相続税法第18条)。「法定相続人だから加算されない」と誤解して申告書の加算欄を空白にするミスが実務上多く、国税庁の誤りやすい事例でも明示されています。
相続税がかかるかどうか、課税対象になる基準は?
質問: 兄の遺産がどのくらいの金額になれば相続税がかかりますか?
末永 寛先生
遺産総額が基礎控除額(3,000万円+600万円×法定相続人数)を超えた部分が課税対象です。被相続人が3人兄弟の場合、兄弟2人が相続人なら4,200万円まで非課税で申告も不要です。これを超える部分に税率を掛けた後、さらに2割加算が乗じられるため、同じ遺産でも子が相続する場合より最終税額が高くなります。
兄弟で3,000万円の遺産を相続したら相続税はいくらかかる?
質問: 兄が亡くなり、弟と妹の2人で3,000万円の遺産を相続します。相続税はいくらになりますか?
末永 寛先生
このケースでは相続税はゼロ、申告も不要です。基礎控除は3,000万円+600万円×法定相続人数で計算され、相続人2人なら4,200万円になります。遺産3,000万円はこれを下回るため課税されません。2割加算も、そもそも課税額がゼロであれば関係ありません。
死亡保険金と一緒に受け取った前払い保険料の払戻金も課税対象になる?
質問: 兄の死亡保険金に加え、兄が前払いしていた保険料の払戻金も受け取りました。別の財産として扱われますか?
末永 寛先生
前払い保険料の払戻金は死亡保険金と合算してみなし相続財産として課税対象になります。保険会社からの支払明細に「死亡保険金」と「前納保険料払戻金」が別行で記載されているケースが実務上よく見られ、後者を申告から除外してしまうミスが起きがちです。明細の全項目を確認した上で申告額を算出してください。
甥・姪が代わりに相続する場合、2割加算の対象になる?
質問: 相続人となるはずだった兄が先に亡くなっており、兄の子(甥)が代わりに相続します。2割加算は適用されますか?
末永 寛先生
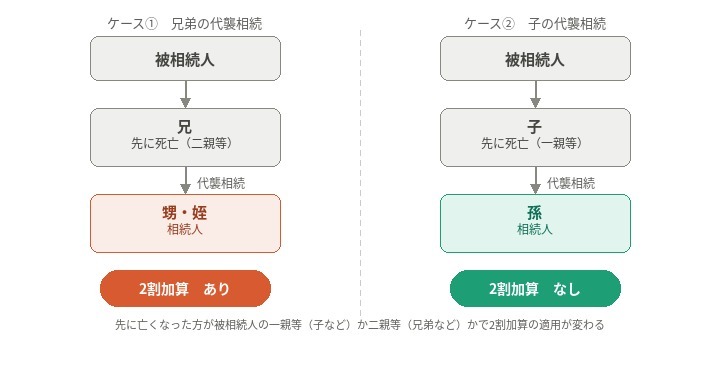
代襲相続で相続人となった甥・姪は2割加算の対象です。一方、親(子)が被相続人より先に亡くなったため孫が代わりに相続する代襲のケースは、孫であっても2割加算の対象外となります(国税庁「誤りやすい事例③」)。代襲の対象者と親等の確認は申告前に必ず行ってください。
「全財産を友人に」という遺言があった場合、兄弟姉妹は遺留分を主張できる?
質問: 故人の遺言に「全財産を友人に遺贈する」と書かれていました。兄弟として最低限の財産を受け取る権利はありますか?
末永 寛先生
兄弟姉妹には遺留分が認められていません(民法第1042条)。遺言が有効な限り、遺産を一切受け取れない可能性があります。この場合は、兄弟姉妹の相続税納税は不要です。将来のトラブルを防ぐには、生前に遺言の内容を相続人へ開示しておくことが有効です。
まとめ
兄弟姉妹の相続では、2割加算によって税額が膨らみやすい一方、名義預金や前払い保険料の払戻金など申告漏れが起きやすい財産も複数あります。見落としと2割加算の計上漏れはどちらも過少申告のリスクに直結するため、申告前に課税対象の全体像を丁寧に確認することが重要です。相続財産センターでは、相続に強い税理士を無料でご紹介しています。課税判断に不安がある方はお気軽にご相談ください。